
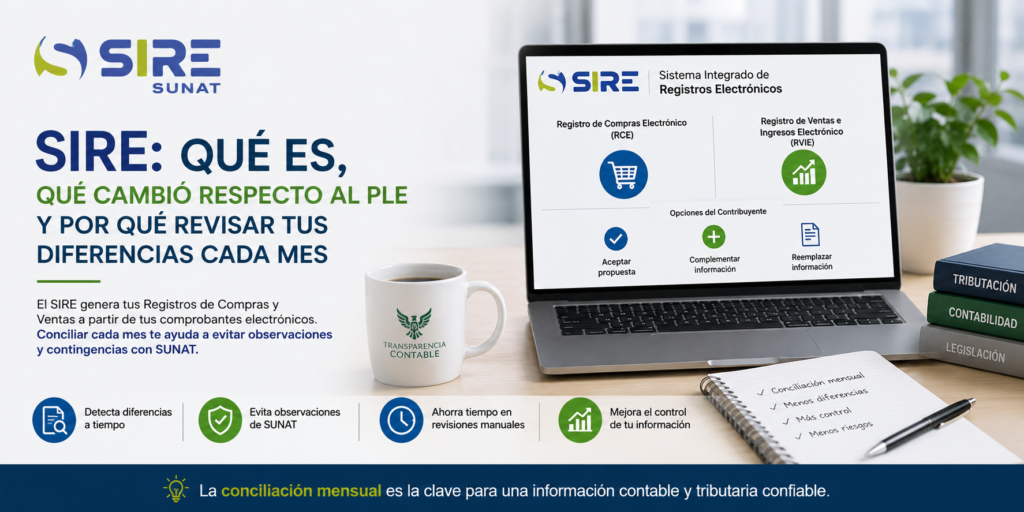
Durante años, muchas empresas llevaron sus registros electrónicos utilizando el Programa de Libros Electrónicos (PLE). Con la implementación progresiva del Sistema Integrado de Registros Electrónicos (SIRE), la forma de gestionar el Registro de Compras y el Registro de Ventas e Ingresos cambió significativamente.
Pero hay algo que no ha cambiado:
la información que aparece en SUNAT debe ser revisada y conciliada con la información de tu propia contabilidad.
El SIRE genera propuestas utilizando la información que SUNAT tiene disponible sobre los comprobantes de pago electrónicos. Sin embargo, esa propuesta puede requerir modificaciones, complementos o ajustes antes de generar los registros definitivos.
Por eso, más que preguntarnos solamente «¿cómo genero el SIRE?», la pregunta que debería hacerse una empresa todos los meses es:
¿La información que tiene SUNAT coincide con la información de mi contabilidad?
¿Qué es el SIRE?
El Sistema Integrado de Registros Electrónicos (SIRE) es una herramienta desarrollada por SUNAT para facilitar la generación y gestión de dos registros:
- Registro de Ventas e Ingresos Electrónico (RVIE).
- Registro de Compras Electrónico (RCE).
La información utilizada para generar las propuestas proviene principalmente de los comprobantes de pago electrónicos que SUNAT tiene registrados.
Una vez generados los registros, el sistema también permite obtener información que facilita la elaboración de la declaración mensual del IGV.
En términos sencillos:
antes la empresa tenía un mayor protagonismo en la generación de la información del registro; con el SIRE, SUNAT parte de información que ya posee y presenta una propuesta que el contribuyente debe revisar.
Y esa diferencia es fundamental.
¿El SIRE simplemente reemplazó al PLE?
No exactamente.
Esta es una de las primeras precisiones que debemos hacer.
El SIRE no es simplemente una nueva versión del PLE ni significa que todos los libros electrónicos que anteriormente se llevaban mediante PLE ahora se gestionen mediante SIRE.
El SIRE está orientado específicamente al RVIE y al RCE. SUNAT mantiene información y procedimientos relacionados con otros libros y registros electrónicos dentro de los sistemas correspondientes.
Por eso, cuando hablamos de «cambio del PLE al SIRE», debemos referirnos concretamente al tratamiento del Registro de Ventas e Ingresos y del Registro de Compras.
¿Qué cambió realmente con el SIRE?
El cambio más importante es que SUNAT genera una propuesta de información para tus registros.
En lugar de partir necesariamente desde cero, el contribuyente recibe información que SUNAT ya tiene registrada y puede:
1. Aceptar la propuesta
Si la información propuesta es correcta y no requiere modificaciones, puede aceptarse.
2. Complementar la propuesta
Si falta información que debe incorporarse al registro, esta puede complementarse.
3. Reemplazar la propuesta
Cuando la información requiere modificaciones utilizando un archivo de reemplazo, puede utilizarse esta opción.
Por tanto, el SIRE no significa que el contador simplemente deba presionar «aceptar» todos los meses.
La revisión sigue siendo fundamental.
¿De dónde obtiene SUNAT la información del SIRE?
Uno de los principales insumos son los comprobantes de pago electrónicos.
Esto significa que SUNAT ya dispone de una gran cantidad de información relacionada con las operaciones comerciales de los contribuyentes.
Por eso el SIRE puede generar una propuesta del Registro de Compras y del Registro de Ventas e Ingresos.
Pero aquí aparece una situación que toda empresa debería controlar:
Que SUNAT tenga registrada una operación no significa automáticamente que esa operación esté correctamente registrada para efectos de tu contabilidad y tributación.
La propuesta debe analizarse.
¿Por qué pueden existir diferencias entre el SIRE y mi contabilidad?
Existen diferentes situaciones que pueden generar diferencias entre la información que aparece en el SIRE y la que figura en los registros internos de la empresa.
Por ejemplo:
Comprobantes registrados en periodos diferentes
Un comprobante puede aparecer en la propuesta de SUNAT en un periodo determinado mientras que la empresa, dependiendo de las reglas aplicables y del tratamiento contable, puede haberlo considerado de otra manera.
Notas de crédito y débito
Las notas de crédito y débito requieren especial atención porque pueden modificar información previamente registrada.
Comprobantes anulados o dados de baja
También es necesario revisar qué ocurrió con los comprobantes que fueron anulados o dados de baja y verificar que el tratamiento aplicado en la contabilidad sea consistente.
Operaciones que requieren información adicional
No toda la información necesaria para el registro necesariamente proviene de la misma fuente electrónica. El SIRE contempla precisamente mecanismos para complementar información cuando corresponda.
Diferencias en la clasificación
También pueden existir diferencias relacionadas con la forma en que determinadas operaciones han sido clasificadas o registradas internamente.
Una diferencia no significa automáticamente una infracción
Este punto me parece muy importante para el artículo.
No debemos transmitirle al lector que:
«Si tu SIRE no cuadra, SUNAT automáticamente te va a multar.»
Eso sería demasiado categórico.
Una diferencia puede tener una explicación válida y puede requerir simplemente una revisión, conciliación o ajuste.
El problema aparece cuando las diferencias no se identifican, no se analizan y no se sustentan correctamente.
Por eso el objetivo de una conciliación no es buscar errores para «culpar» a alguien.
Es encontrar oportunamente las diferencias y determinar por qué existen y qué tratamiento corresponde.
¿Qué pasa si no reviso las diferencias?
Aquí está el verdadero riesgo.
Cuando las diferencias se acumulan durante varios meses, la revisión se vuelve cada vez más complicada.
Puedes terminar con:
1. Diferencias en el IGV
Una inconsistencia en compras o ventas puede tener impacto en la información utilizada para determinar el IGV.
2. Información contable que no coincide con la información tributaria
Tu sistema puede mostrar una información y el SIRE otra.
Aunque exista una explicación, tendrás que identificarla y documentarla.
3. Ajustes acumulados
Lo que podía resolverse en una revisión mensual puede convertirse posteriormente en una reconstrucción de varios periodos.
4. Mayor dificultad durante una fiscalización
Tener las diferencias identificadas y sustentadas oportunamente es mucho mejor que intentar reconstruirlas cuando ya existe un requerimiento de información.
La clave: conciliación mensual SIRE vs. Contabilidad
Aquí está la recomendación que queremos transmitir al lector:
No esperes al cierre anual para revisar el SIRE.
La conciliación debería formar parte del proceso mensual de cierre tributario.
Una revisión ordenada podría seguir este esquema:
1. Descargar la información del SIRE
↓
2. Obtener la información del sistema contable
↓
3. Comparar comprobante por comprobante
↓
4. Identificar diferencias
↓
5. Clasificar la causa de cada diferencia
↓
6. Determinar si corresponde corregir, complementar, reemplazar o sustentar
↓
7. Documentar la revisión
↓
8. Cerrar el periodo
De esta manera, cada mes se resuelven las diferencias del periodo correspondiente en lugar de acumularlas.
¿Se puede automatizar esta conciliación?
Sí.
Y aquí es donde podemos conectar el contenido educativo del artículo con uno de los servicios/aplicativos de Transparencia Contable.
Cuando una empresa maneja cientos o miles de comprobantes mensuales, revisar manualmente cada documento puede convertirse en una tarea repetitiva.
Una herramienta de conciliación puede comparar la información del SIRE con la información de compras y ventas de la empresa y señalar únicamente los registros que requieren revisión.
Eso cambia completamente el proceso.
En lugar de revisar:
2,000 comprobantes
el contador puede concentrarse en:
los comprobantes que solo presentan diferencias.
La tecnología no reemplaza el análisis contable.
Lo hace más eficiente.
¿Qué debería revisar una conciliación SIRE?
Una buena conciliación debería permitir identificar, entre otros aspectos:
| Validación | ¿Qué buscamos? |
|---|---|
| RUC | Que corresponda al contribuyente correcto |
| Tipo de comprobante | Factura, boleta, nota de crédito, etc. |
| Serie y número | Identificar cada comprobante |
| Fecha | Detectar diferencias de periodo |
| Proveedor / cliente | Validar la contraparte |
| Base imponible | Comparar importes |
| IGV | Detectar diferencias tributarias |
| Total | Comparar el importe total |
| Estado | Identificar operaciones que requieren revisión |
| Periodo | Determinar dónde fue registrado |
| Observación | Registrar la causa de la diferencia |
El objetivo no es solamente encontrar que «no cuadra».
El verdadero objetivo es poder responder:
¿Por qué no cuadra?
¿Qué hacer cuando encuentro una diferencia?
No todas las diferencias deben solucionarse de la misma manera.
Por eso recomendamos clasificarlas antes de realizar cualquier modificación.
Por ejemplo:
Diferencia justificada
Existe una explicación documentada y el registro puede mantenerse.
Información omitida
Existe una operación que debe incorporarse y corresponde evaluar el procedimiento aplicable.
Información incorrecta
Los datos registrados requieren corrección.
Diferencia de periodo
La operación aparece en periodos distintos y debe analizarse el tratamiento correspondiente.
Diferencia pendiente de sustento
No existe todavía información suficiente y debe solicitarse documentación antes de realizar un ajuste.
Esta clasificación permite que la conciliación deje de ser simplemente una comparación de números y se convierta en una herramienta de control tributario.
¿Por qué revisar el SIRE todos los meses?
Porque la información tributaria de tu empresa ya no puede analizarse únicamente mirando lo que tienes dentro del sistema contable.
Hoy existe otra fuente de información que debe formar parte de tu proceso de cierre:
SUNAT.
Por eso recomendamos que el cierre mensual tenga, como mínimo:
Contabilidad + SIRE + declaración mensual = información consistente.
La conciliación mensual permite detectar diferencias cuando todavía son pequeñas y fáciles de investigar.
Una buena práctica para las empresas
Si tienes un volumen importante de operaciones, puedes establecer un procedimiento mensual:
Antes de presentar la declaración
✔ Descargar la propuesta del SIRE.
✔ Compararla con el sistema contable.
✔ Revisar diferencias.
✔ Validar notas de crédito y débito.
✔ Revisar comprobantes observados o inconsistentes.
✔ Verificar operaciones omitidas.
✔ Determinar los ajustes que correspondan.
✔ Documentar las diferencias relevantes.
✔ Finalmente, cerrar el periodo.
Este procedimiento puede convertirse en un checklist mensual de cierre tributario.
SIRE en 2026: un sistema que ya forma parte del proceso tributario
La implementación del SIRE se realizó progresivamente.
SUNAT estableció diferentes fechas de incorporación según el tipo de contribuyente. Entre ellas se encuentran etapas desde julio de 2023, octubre de 2023, agosto de 2024, enero de 2025 y enero de 2026. La información oficial también contempla una etapa para determinados principales contribuyentes a partir de octubre de 2026.
Por eso, en 2026 ya no conviene considerar al SIRE como una herramienta «nueva» que eventualmente habrá que aprender.
Para los contribuyentes comprendidos, forma parte del proceso habitual de gestión de los registros de compras y ventas.
Además, SUNAT permite acceder al SIRE mediante SUNAT Operaciones en Línea, el aplicativo cliente SIRE y el servicio web API.
Conclusión
El SIRE no consiste simplemente en reemplazar una herramienta por otra.
El verdadero cambio está en que SUNAT ya cuenta con información de tus operaciones y utiliza esa información para generar una propuesta de tus registros electrónicos.
Por eso, aceptar la propuesta sin revisarla puede ser tan inconveniente como ignorar completamente la información que aparece en ella.
La mejor práctica es establecer una conciliación mensual entre el SIRE y la información de tu sistema contable.
Detectar una diferencia no significa necesariamente que exista una infracción.
Significa que existe algo que debe ser revisado, explicado y, cuando corresponda, corregido.
Y mientras mayor sea el volumen de operaciones de una empresa, más importante resulta automatizar esa revisión.
📊 ¿Quieres automatizar la conciliación de tu SIRE?
En Transparencia Contable estamos desarrollando herramientas que permiten comparar la información del SIRE con los registros de compras y ventas de la empresa, identificar diferencias y facilitar el análisis mensual.
La idea no es reemplazar el criterio del contador.
Es permitirle dedicar su tiempo a analizar las diferencias en lugar de buscarlas manualmente.
Si tu empresa maneja un volumen importante de comprobantes y quieres conocer cómo funciona nuestra Macro de Conciliación SIRE vs. Compras y Ventas, contáctanos.
[Solicitar asesoría / Conocer el aplicativo]
📚 Continúa aprendiendo
- ¿Cómo funciona el SIRE SUNAT paso a paso?
- SIRE vs. PLE: principales diferencias
- ¿Qué hacer cuando el SIRE no coincide con mi contabilidad?
- ¿Cómo revisar el Registro de Compras Electrónico (RCE)?
- ¿Cómo revisar el Registro de Ventas e Ingresos Electrónico (RVIE)?
- Errores frecuentes al conciliar el SIRE
- ¿Qué es el API SUNAT y cómo puede ayudar a automatizar procesos contables?