
Cuando una empresa maneja inventarios, tarde o temprano puede encontrarse con mercadería vencida, deteriorada, dañada o que ya no puede ser utilizada ni comercializada.
Contablemente, estas situaciones pueden constituir un desmedro de existencias. Sin embargo, que la pérdida sea real no significa automáticamente que pueda ser reconocida como gasto deducible para efectos del Impuesto a la Renta.
El punto clave está en acreditar correctamente la destrucción y cumplir con el procedimiento establecido por SUNAT.
Por eso, si tu empresa tiene productos próximos a vencer, mercadería deteriorada o existencias que ya no pueden ser comercializadas, es importante conocer qué documentación necesitas, cuándo corresponde la intervención de un notario o Juez de Paz y qué comunicaciones debes realizar ante SUNAT.
¿Qué es un desmedro y en qué se diferencia de una merma?
Aunque ambos conceptos están relacionados con pérdidas de existencias, tributariamente no significan lo mismo.
Merma
La merma corresponde a una pérdida cuantitativa de las existencias, generalmente relacionada con su propia naturaleza o con el proceso productivo.
Por ejemplo:
- Evaporación de un líquido.
- Pérdida de peso por deshidratación.
- Disminución de determinadas materias primas durante un proceso productivo.
Desmedro
El desmedro, en cambio, constituye una pérdida de carácter cualitativo e irrecuperable que hace que las existencias resulten inutilizables para los fines a los que estaban destinadas.
Algunos ejemplos pueden ser:
- Medicamentos vencidos.
- Alimentos cuya fecha de vencimiento ya expiró.
- Productos deteriorados que ya no pueden comercializarse.
- Mercadería contaminada.
- Productos dañados que no pueden ser reparados ni revendidos.
La diferencia es importante porque el sustento tributario no es el mismo y una incorrecta clasificación puede generar problemas cuando SUNAT revise la deducción del gasto.
¿Cuándo un desmedro puede ser deducible para efectos del Impuesto a la Renta?
El desmedro puede ser reconocido tributariamente cuando se encuentra debidamente acreditado, pero la legislación establece procedimientos específicos para demostrar que las existencias realmente fueron destruidas.
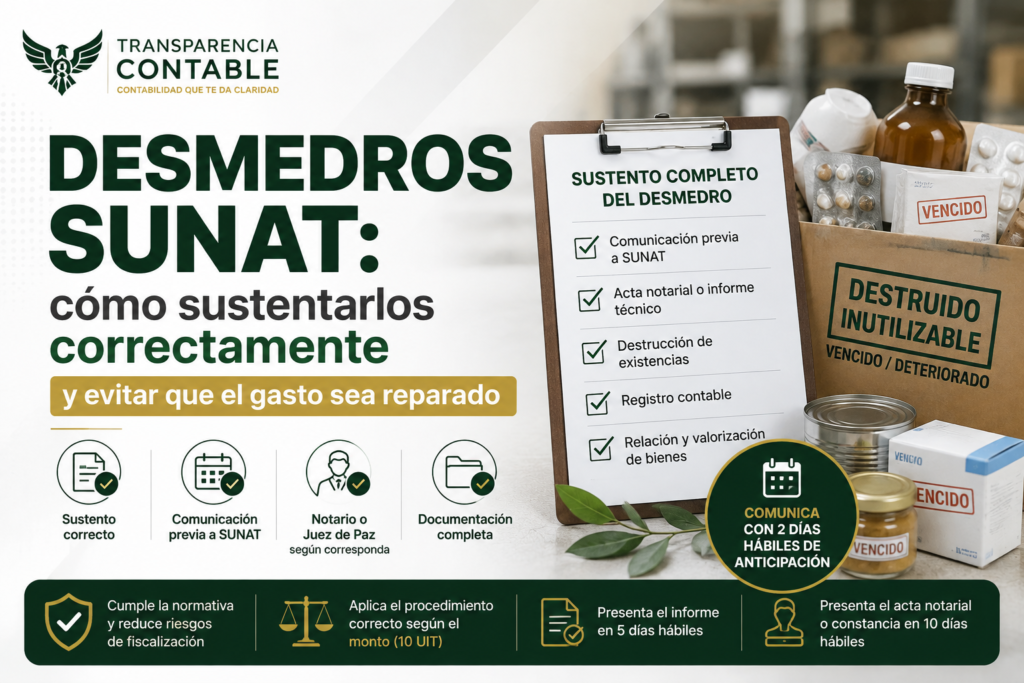
El Reglamento de la Ley del Impuesto a la Renta establece como regla general que la destrucción de las existencias debe efectuarse ante Notario Público o, a falta de este, ante Juez de Paz, siempre que el acto de destrucción haya sido comunicado previamente a SUNAT con una anticipación no menor de dos días hábiles.
Sin embargo, existe un tratamiento especial cuando el costo de las existencias a destruir, sumado al costo de las existencias destruidas anteriormente durante el mismo ejercicio, no supera las 10 UIT.
¿Cuándo necesito notario o Juez de Paz?
Este es uno de los puntos que más dudas genera.
La regla considera el costo de las existencias que se van a destruir más el costo de las existencias destruidas anteriormente en el mismo ejercicio.
Si el monto supera las 10 UIT
Corresponde acreditar la destrucción mediante la intervención de:
- Notario Público; o
- Juez de Paz, cuando no exista Notario Público.
La destrucción debe ser comunicada previamente a SUNAT con una anticipación no menor de dos días hábiles.
Si el monto es de hasta 10 UIT
La destrucción puede sustentarse mediante un informe que contenga la información exigida por la normativa.
Pero atención: esto no significa que puedas destruir la mercadería sin avisar a SUNAT.
La comunicación previa también debe realizarse con una anticipación no menor de dos días hábiles.
Para el año 2026, la UIT asciende a S/ 5,500, por lo que 10 UIT equivalen a S/ 55,000.
¿Qué debo comunicar a SUNAT antes de destruir las existencias?
La comunicación previa es un paso fundamental.
Antes de realizar la destrucción, el contribuyente debe comunicar a SUNAT la realización del acto con una anticipación no menor de dos días hábiles.
La Resolución de Superintendencia N.° 237-2023/SUNAT regula la información que debe contener esta comunicación y el procedimiento para su presentación.
Esto significa que una empresa no debería esperar a destruir la mercadería para recién preocuparse por el sustento.
Primero se planifica y comunica la destrucción; luego se ejecuta el acto y se completa la documentación correspondiente.
¿Qué información debe contener el informe de desmedros?
Cuando corresponde utilizar el informe por encontrarse el costo dentro del límite de 10 UIT, este debe contener información suficiente para acreditar la destrucción.
Entre otros aspectos, debe incluir:
- Identificación de las existencias.
- Cantidad y costo.
- Lugar donde se realizará la destrucción.
- Fecha y hora de inicio y culminación.
- Método utilizado para destruir las existencias.
- Identificación del prestador del servicio de destrucción, cuando corresponda.
- Motivo de la destrucción.
- Sustento técnico que acredite que las existencias son inutilizables.
- Firma del contribuyente o representante legal.
- Identificación y firma de los responsables de la destrucción.
Por eso, un simple documento que diga «se destruyó mercadería deteriorada» puede resultar insuficiente.
El informe debe permitir entender qué se destruyó, cuánto representaba, por qué debía destruirse y cómo se realizó la destrucción.
¿Qué debo presentar después de la destrucción?
Aquí también existe un punto que muchas empresas pasan por alto.
Cuando corresponde presentar un informe
El informe debe presentarse ante SUNAT mediante SUNAT Virtual dentro de los cinco días hábiles siguientes a la fecha de destrucción. La Resolución de Superintendencia N.° 237-2023/SUNAT establece el procedimiento para realizar esta presentación mediante SUNAT Operaciones en Línea.
Cuando corresponde destrucción ante Notario o Juez de Paz
En estos casos debe presentarse ante SUNAT el Acta de destrucción emitida por el Notario Público o la Constancia del acto de destrucción otorgada por el Juez de Paz.
La presentación debe realizarse mediante SUNAT Virtual dentro de los 10 días hábiles siguientes a la fecha de destrucción.
Un ejemplo práctico
Imaginemos que una empresa tiene medicamentos vencidos que ya no pueden ser comercializados.
El costo de las existencias que pretende destruir, sumado a los desmedros destruidos anteriormente durante el mismo ejercicio, asciende a S/ 48,000.
Como el monto no supera las 10 UIT de 2026 —S/ 55,000—, podría utilizarse el procedimiento mediante informe, siempre que se cumplan las demás condiciones establecidas por la normativa.
La empresa debería:
1. Identificar y valorizar los productos.
2. Preparar la documentación correspondiente.
3. Comunicar previamente a SUNAT la fecha de destrucción con una anticipación mínima de dos días hábiles.
4. Realizar la destrucción.
5. Elaborar el informe con el contenido exigido.
6. Presentar el informe ante SUNAT dentro de los cinco días hábiles siguientes a la destrucción.
De esta manera, la empresa no solamente acredita que la mercadería efectivamente se perdió, sino que también cumple con el procedimiento tributario establecido.
¿Qué errores pueden generar un reparo?
El problema normalmente no está en que la mercadería haya dejado de tener valor.
El problema aparece cuando la empresa no puede demostrar adecuadamente qué ocurrió con ella.
Algunos errores frecuentes son:
Destruir la mercadería sin comunicación previa
La empresa realiza la destrucción y recién después intenta regularizar la documentación.
El problema es que la comunicación previa debía realizarse antes del acto de destrucción.
Confundir el límite de 10 UIT
No debe analizarse únicamente el lote que se destruirá ese día.
La norma considera el costo de las existencias a destruir sumado al costo de las existencias destruidas anteriormente durante el mismo ejercicio.
Pensar que por estar debajo de 10 UIT no hay que comunicar a SUNAT
Este es un error especialmente importante.
El límite de 10 UIT permite utilizar el informe como medio de acreditación, pero la comunicación previa de la destrucción continúa siendo necesaria.
Tener únicamente fotografías
Las fotografías pueden formar parte del expediente y ayudar a demostrar lo ocurrido, pero no sustituyen por sí solas el procedimiento y documentación exigidos.
Utilizar descripciones genéricas
No es recomendable registrar simplemente:
«Mercadería deteriorada».
Es preferible identificar claramente los bienes, cantidades, características y motivos por los cuales dejaron de ser utilizables.
No controlar los desmedros acumulados durante el año
Este punto puede hacer que una empresa crea encontrarse por debajo de las 10 UIT cuando, al sumar las destrucciones anteriores del mismo ejercicio, realmente ha superado el límite.
¿Por qué conviene llevar un registro sistemático de los desmedros?
Una de las peores estrategias es esperar a una fiscalización para comenzar a reconstruir la documentación.
Si durante el año una empresa destruye mercadería en varias oportunidades, debería mantener un control acumulado de los desmedros, incluyendo como mínimo:
- Fecha de destrucción.
- Tipo de producto.
- Cantidad.
- Costo.
- Motivo del desmedro.
- Método de destrucción.
- Comunicación realizada a SUNAT.
- Informe o acta correspondiente.
- Fecha de presentación ante SUNAT.
- Constancia de recepción.
- Documentación adicional de respaldo.
Esto permite saber en todo momento cuánto se ha destruido durante el ejercicio y determinar oportunamente qué procedimiento corresponde aplicar.
La documentación debe prepararse antes, no después
Un desmedro no debería convertirse en un problema tributario simplemente porque la empresa olvidó un documento.
La mejor práctica es establecer un procedimiento interno para gestionar los desmedros desde el momento en que se detectan.
Por ejemplo:
Detección → identificación → valorización → evaluación del límite → comunicación a SUNAT → destrucción → documentación → presentación → archivo del expediente.
De esta manera, el sustento se construye en el mismo momento en que ocurre la operación y no meses después.
Automatizar el control también puede reducir riesgos
Cuando una empresa maneja grandes cantidades de inventario, controlar manualmente cada desmedro puede convertirse en una tarea complicada.
Por eso desarrollamos nuestra Macro de Desmedros SUNAT, una herramienta orientada a organizar el registro y seguimiento de las existencias que serán destruidas.
La finalidad es facilitar el control de:
- Existencias afectadas.
- Cantidades y valorización.
- Desmedros acumulados durante el ejercicio.
- Control del límite de 10 UIT.
- Documentación de sustento.
- Fechas importantes.
- Estado de cada expediente.
La herramienta no reemplaza el cumplimiento de las obligaciones tributarias, pero puede ayudarte a ordenar la información y reducir el riesgo de olvidar un paso importante.
En resumen
Un desmedro puede representar una pérdida real para la empresa, pero esa pérdida no debería convertirse además en una pérdida tributaria por falta de sustento.
Antes de destruir existencias, recuerda estos puntos:
✔ Identifica y valoriza correctamente los bienes.
✔ Determina el costo acumulado de los desmedros destruidos durante el ejercicio.
✔ Verifica si corresponde el procedimiento de hasta 10 UIT o la destrucción ante Notario/Juez de Paz.
✔ Comunica previamente a SUNAT con una anticipación mínima de dos días hábiles.
✔ Ejecuta la destrucción siguiendo el procedimiento correspondiente.
✔ Presenta el informe dentro de los cinco días hábiles cuando corresponda.
✔ Presenta el Acta o Constancia dentro de los diez días hábiles cuando corresponda.
✔ Conserva todo el expediente de sustento.
La clave no está únicamente en demostrar que la mercadería se perdió, sino en poder demostrar tributariamente cómo, cuándo, cuánto y por qué se produjo el desmedro.
¿Tienes desmedros pendientes de sustentar?
Si tu empresa tiene mercadería vencida, deteriorada o inutilizable y no sabes qué procedimiento corresponde, podemos ayudarte a revisar el caso y organizar correctamente la documentación necesaria.
También puedes conocer nuestra Macro de Desmedros SUNAT, diseñada para facilitar el control y seguimiento de este tipo de operaciones.
Escríbenos y revisamos tu caso.
Base legal
- Reglamento de la Ley del Impuesto a la Renta, artículo 21, inciso c), sobre desmedros de existencias.
- Resolución de Superintendencia N.° 237-2023/SUNAT, que regula la comunicación previa, el informe y la presentación del acta o constancia de destrucción.
- UIT 2026: S/ 5,500.