
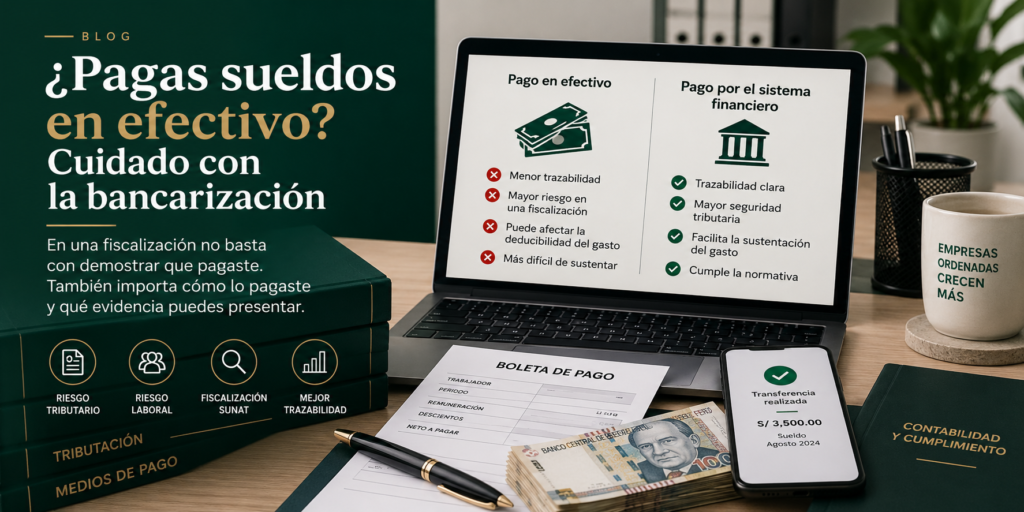
Una boleta de pago firmada demuestra una remuneración, pero no siempre responde todas las preguntas que pueden surgir durante una fiscalización.
En muchas empresas, especialmente pequeños y medianos negocios, todavía existe una práctica bastante común:
“Le pago a mis trabajadores en efectivo y ellos firman su boleta.”
Durante años, esta forma de trabajar pudo parecer suficiente.
El problema aparece cuando la empresa enfrenta una fiscalización y la Administración Tributaria comienza a revisar no solamente si la remuneración fue registrada, sino también cómo se realizó el pago y qué evidencia existe para acreditarlo.
Y aquí aparece una diferencia que muchas empresas descubren demasiado tarde:
registrar un gasto no es exactamente lo mismo que demostrar tributariamente toda la operación que originó ese gasto.
El verdadero problema no es solamente el efectivo
Cuando hablamos de pagos en efectivo, es común pensar inmediatamente:
“Pero el trabajador sí recibió su sueldo.”
Y puede ser cierto.
Sin embargo, desde una perspectiva tributaria y de control, la pregunta puede ser mucho más amplia:
- ¿El trabajador realmente prestó el servicio?
- ¿La remuneración fue correctamente determinada?
- ¿Fue registrada en la contabilidad?
- ¿Fue declarada en la PLAME?
- ¿Se emitió la boleta correspondiente?
- ¿Se realizaron las retenciones que correspondían?
- ¿Se pagó realmente?
- ¿Cuándo se pagó?
- ¿Cómo se pagó?
- ¿Existe evidencia suficiente del pago?
- ¿El medio utilizado era el que correspondía según la normativa aplicable?
Por eso, una fiscalización puede convertir algo que parecía una simple práctica administrativa en una contingencia tributaria o laboral.
¿Qué tiene que ver la bancarización con los sueldos?
La Ley N.° 28194 establece reglas sobre el uso de medios de pago para determinadas obligaciones. Actualmente, SUNAT señala como monto general a partir del cual corresponde utilizar medios de pago S/ 2,000 o US$ 500, según la moneda de la operación.
Entre los medios de pago reconocidos se encuentran, entre otros:
- depósitos en cuenta;
- transferencias de fondos;
- órdenes de pago;
- tarjetas de débito;
- tarjetas de crédito;
- cheques;
- giros;
- otros mecanismos reconocidos por la normativa.
Y existe una consecuencia tributaria especialmente importante:
Los pagos que debiendo utilizar medios de pago se realizan sin utilizarlos pueden perder efectos para la deducción de gastos, costos o créditos, además de otras consecuencias previstas por la Ley N.° 28194.
Por eso, bancarizar no es simplemente “pagar por banco”.
También tiene que ver con la posibilidad de demostrar la trazabilidad de una operación.
Pero cuidado: no todo pago en efectivo significa automáticamente que el gasto será rechazado
Este punto es fundamental.
No sería correcto decir:
❌ “Si pagaste un sueldo en efectivo, SUNAT automáticamente desconoce el gasto.”
La realidad es más técnica.
La evaluación depende, entre otros aspectos, de la naturaleza de la obligación, las reglas de medios de pago que resulten aplicables, las excepciones existentes y la normativa laboral vigente para el período analizado.
La propia Ley N.° 28194 contempla excepciones a la obligación de utilizar medios de pago en determinados supuestos. SUNAT, por ejemplo, reconoce excepciones para determinadas obligaciones de pago efectuadas en distritos donde no existe agencia o sucursal de una empresa del sistema financiero, siempre que se cumplan las condiciones establecidas.
Por eso, el análisis correcto no es:
efectivo = gasto rechazado.
El análisis correcto es:
¿El pago estaba sujeto a una obligación de utilizar medios de pago y, de ser así, se cumplió correctamente?
¿Y qué ocurre específicamente con las remuneraciones?
Aquí encontramos un aspecto que muchas empresas desconocen.
El Decreto Legislativo N.° 1499 estableció la obligación de que las remuneraciones y beneficios sociales sean abonados a través de entidades del sistema financiero, y señaló que el pago realizado fuera del sistema financiero se presume no realizado, salvo prueba en contrario, además de las consecuencias laborales correspondientes.
Esta regulación se relaciona directamente con la modificación introducida posteriormente por el Decreto Legislativo N.° 1529 a la Ley N.° 28194.
El Decreto Legislativo N.° 1529 estableció que el monto general de S/ 2,000 o US$ 500 no resulta aplicable cuando existe obligación de pagar remuneraciones y beneficios sociales a través del sistema financiero, conforme al artículo 20 del Decreto Legislativo N.° 1499 y sus normas reglamentarias.
Esto es importante porque nos lleva a una conclusión:
No deberíamos analizar el pago de remuneraciones únicamente mirando el límite de S/ 2,000.
Hay que revisar el régimen específico aplicable al pago de remuneraciones.
La boleta firmada no debería ser nuestra única defensa
Imaginemos una situación bastante común.
Una empresa tiene un trabajador con una remuneración de:
S/ 3,500 mensuales
La empresa:
✔ lo tiene registrado en T-Registro;
✔ presenta la PLAME;
✔ emite la boleta de pago;
✔ registra el gasto en contabilidad;
✔ realiza las retenciones correspondientes;
✔ y el trabajador firma su boleta.
Pero la empresa le entrega todos los meses los S/ 3,500 en efectivo.
¿Qué ocurre?
La boleta puede ser un elemento importante para acreditar la remuneración.
Pero la empresa debería preguntarse:
¿Qué otro elemento tengo para acreditar el pago y su trazabilidad?
Porque durante una fiscalización pueden aparecer preguntas adicionales.
El problema de la trazabilidad
Aquí está, para mí, la verdadera enseñanza.
Cuando una empresa paga mediante una transferencia bancaria, puede existir una cadena documental bastante clara:
Empresa
↓
Cuenta bancaria
↓
Transferencia
↓
Cuenta del trabajador
↓
Constancia de operación
↓
Registro contable
En cambio, cuando se entrega efectivo, esa trazabilidad bancaria desaparece.
La empresa tendrá que demostrar la operación mediante otros elementos.
Y cuanto más grande sea la operación, más importante se vuelve contar con documentación coherente y suficiente.
¿Qué puede revisar SUNAT?
En una fiscalización, la revisión de remuneraciones puede involucrar diferentes fuentes de información.
Por ejemplo:
📄 Documentación laboral
- contratos;
- T-Registro;
- boletas de pago;
- control de asistencia;
- documentación interna;
- funciones realizadas.
📊 Información tributaria
- PLAME;
- declaraciones;
- retenciones;
- registros contables;
- Libro Diario;
- Libro Mayor.
💰 Información financiera
- transferencias;
- depósitos;
- constancias de pago;
- estados de cuenta;
- movimientos bancarios.
🔎 Coherencia de la operación
Finalmente, la pregunta más importante:
¿Todo lo declarado, contabilizado y pagado guarda coherencia entre sí?
Una fiscalización moderna puede cruzar información.
Por eso, la empresa no debería pensar únicamente en “tener papeles”.
Debe procurar que exista una historia documental coherente de la operación.
¿Qué riesgo existe cuando todo se paga en efectivo?
No existe un único riesgo.
Hay varios.
1. Riesgo tributario
Si una obligación estaba sujeta al uso de medios de pago y estos no fueron utilizados, pueden generarse consecuencias sobre la deducibilidad del gasto conforme a la Ley N.° 28194.
2. Riesgo laboral
El pago fuera del sistema financiero puede generar problemas para acreditar el cumplimiento de las obligaciones laborales, considerando las reglas aplicables al pago de remuneraciones.
3. Riesgo probatorio
Aunque la empresa realmente haya pagado, puede resultar más difícil demostrar:
cuánto pagó + cuándo pagó + a quién pagó + cómo pagó.
4. Riesgo de inconsistencias
Puede ocurrir que:
Contabilidad ≠ PLAME ≠ boleta ≠ efectivo entregado
Y cuando aparecen diferencias, la empresa debe explicar qué ocurrió.
“Pero mi trabajador firma que recibió el dinero”
Esta es probablemente una de las frases que más escuchamos.
Y debemos responder:
La firma del trabajador es importante, pero no necesariamente resuelve todas las cuestiones tributarias y laborales relacionadas con el pago.
Una constancia firmada puede servir como elemento probatorio.
Pero no necesariamente sustituye una obligación legal de utilizar un determinado medio de pago cuando esta resulta aplicable.
Por eso, debemos diferenciar:
Acreditar que existe una remuneración
de
Acreditar correctamente el pago de esa remuneración.
Son cuestiones relacionadas, pero no necesariamente idénticas.
¿Y si el trabajador no tiene cuenta bancaria?
Este es otro argumento frecuente:
“Mi trabajador no quiere abrir una cuenta.”
Hoy existen más alternativas que antes.
La normativa vigente permite utilizar mecanismos financieros para el pago de remuneraciones y, desde 2026, la Ley N.° 32413 y su reglamento permiten utilizar cuentas de dinero electrónico vinculadas a billeteras digitales como alternativa para la percepción de haberes y otras obligaciones laborales.
El reglamento aprobado mediante el Decreto Supremo N.° 011-2026-EF establece condiciones para que los trabajadores puedan recibir sus haberes mediante cuentas de ahorro y cuentas de dinero electrónico vinculadas a billeteras digitales.
Esto abre una posibilidad interesante especialmente para pequeñas empresas:
reducir el uso de efectivo sin exigir necesariamente una estructura bancaria compleja.
Entonces, ¿qué recomendamos a las empresas que todavía pagan en efectivo?
Aquí quiero ser muy directo.
Si actualmente pagas remuneraciones en efectivo, no esperes a que SUNAT te pregunte por ellas.
Empieza a ordenar el sistema antes.
Paso 1. Identifica cómo pagas actualmente
Haz una relación de todos tus trabajadores y determina:
| Trabajador | Remuneración | Forma de pago | Evidencia |
|---|---|---|---|
| Trabajador A | S/ 2,000 | Transferencia | Constancia |
| Trabajador B | S/ 1,800 | Efectivo | Firma |
| Trabajador C | S/ 3,200 | Transferencia | Constancia |
| Trabajador D | S/ 2,500 | Efectivo | Firma |
Paso 2. Empieza a migrar progresivamente al sistema financiero
Nuestra recomendación práctica es:
prioriza los pagos mediante transferencia, depósito u otro medio permitido y adecuado para la operación.
No solamente porque facilita el cumplimiento.
También porque mejora el control interno.
La empresa puede identificar:
quién recibió → cuánto recibió → cuándo recibió → desde qué cuenta → hacia qué cuenta.
Eso es trazabilidad.
Paso 3. No olvides la conciliación
El pago bancario por sí solo tampoco es suficiente.
Debe existir coherencia entre:
Planilla
↓
Boleta
↓
PLAME
↓
Contabilidad
↓
Pago
↓
Banco
Cuando esas seis piezas coinciden, la empresa tiene una posición documental mucho más sólida.
Paso 4. Conserva las constancias
No basta con hacer una transferencia.
Conserva:
- constancia de transferencia;
- voucher;
- estado de cuenta;
- archivo de pago de planilla;
- documentación de la remuneración;
- boleta;
- registros correspondientes.
La documentación debe permitir reconstruir la operación incluso varios años después.
Paso 5. No intentes “arreglar” el pasado
Este punto merece especial atención.
Si una empresa históricamente pagó en efectivo, no debe crear posteriormente documentos para aparentar que los pagos fueron bancarizados.
Eso puede generar un problema mayor.
Lo correcto es:
identificar la situación real + conservar la evidencia existente + evaluar la normativa aplicable al período + corregir el procedimiento hacia adelante.
La prevención siempre será mejor que intentar reconstruir artificialmente una operación después de una fiscalización.
Una pequeña empresa también debería preocuparse
A veces se piensa:
“SUNAT solamente revisa a las empresas grandes.”
Ese enfoque es peligroso.
Una empresa pequeña puede tener una planilla de 5, 10 o 20 trabajadores y, aun así, acumular durante varios años un importe considerable de remuneraciones.
Por ejemplo:
10 trabajadores × S/ 2,000 × 12 meses = S/ 240,000 anuales.
En cinco años:
S/ 1,200,000
Por eso, lo que inicialmente parece un pequeño problema administrativo puede convertirse en una contingencia importante cuando se analiza acumulativamente.
El verdadero cambio que debería hacer tu empresa
No se trata simplemente de pasar de:
“Pago en efectivo”
a
“Pago por banco”.
Se trata de pasar de una cultura de:
“Yo sé que pagué.”
a una cultura de:
“Puedo demostrar correctamente que pagué.”
Esa diferencia es enorme.
Una fiscalización puede enseñarte algo que la contabilidad diaria no siempre muestra
Cuando todo marcha normalmente, pocas empresas se preguntan:
¿Podría demostrar esta operación dentro de tres o cuatro años?
La pregunta cambia cuando llega una fiscalización.
Y entonces aparecen situaciones como:
“El trabajador sí existía.”
“Sí se trabajó.”
“Sí se registró en planilla.”
“Sí se contabilizó.”
“Sí se pagó.”
Pero finalmente aparece la pregunta:
“¿Cómo lo pagó?”
Y es ahí donde muchas empresas descubren que tenían documentación para demostrar la existencia del gasto, pero no necesariamente una trazabilidad suficientemente ordenada del pago.
Nuestra recomendación
Si actualmente tu empresa todavía paga remuneraciones en efectivo, no significa que debas entrar en pánico.
Pero sí significa que deberías revisar el procedimiento.
Hazte estas 7 preguntas:
1. ¿Todos mis trabajadores están correctamente registrados?
2. ¿Las remuneraciones coinciden entre contrato, boleta, PLAME y contabilidad?
3. ¿Puedo demostrar efectivamente el pago?
4. ¿Estoy utilizando el medio de pago que corresponde según la normativa aplicable?
5. ¿Conservo las constancias y documentos suficientes?
6. ¿Existe alguna excepción que resulte aplicable a mi caso?
7. ¿Qué ocurriría si SUNAT me solicita hoy sustentar toda mi planilla?
Si alguna respuesta es:
“No estoy seguro.”
Ahí tenemos una señal para revisar el procedimiento.
Conclusión
Pagar remuneraciones en efectivo puede parecer una solución sencilla para una empresa.
Pero la simplicidad del pago puede convertirse en complejidad cuando llega una fiscalización y es necesario demostrar la existencia, realidad, registro, declaración y pago de las remuneraciones.
La bancarización y el uso de medios financieros no deben verse únicamente como una exigencia tributaria.
También son herramientas para construir trazabilidad, control interno y evidencia.
Y hoy existen más alternativas para hacerlo, incluyendo las cuentas bancarias y, bajo el marco de la Ley N.° 32413 y su reglamento, las cuentas de dinero electrónico vinculadas a billeteras digitales.
La pregunta no debería ser solamente “¿pagué?”
La pregunta correcta es: “¿puedo demostrar correctamente cómo pagué?”
Porque una empresa ordenada no espera a que llegue una fiscalización para empezar a construir su defensa.
La construye con cada operación.
📌 Recomendación especial de Transparencia Contable
Si actualmente pagas sueldos en efectivo, te recomendamos revisar progresivamente tu sistema de pago y migrar, cuando corresponda, hacia mecanismos que permitan una mejor trazabilidad de las remuneraciones.
No esperes a que SUNAT, SUNAFIL o una auditoría te obligue a reconstruir años de información.
Ordena hoy lo que mañana podría convertirse en una contingencia.
📚 Base normativa y fuentes oficiales
- Ley N.° 28194 – Ley para la lucha contra la evasión y para la formalización de la economía. SUNAT establece actualmente el umbral general de S/ 2,000 o US$ 500 y las consecuencias tributarias vinculadas al incumplimiento del uso de medios de pago.
- Decreto Legislativo N.° 1529, que modificó la Ley N.° 28194 y reguló, entre otros aspectos, el tratamiento de las remuneraciones y beneficios sociales.
- Decreto Legislativo N.° 1499, artículo 20, sobre el pago de remuneraciones y beneficios sociales mediante entidades del sistema financiero.
- Ley N.° 32413 y Decreto Supremo N.° 011-2026-EF, sobre el uso de billeteras digitales para el pago de haberes y otras obligaciones laborales.