
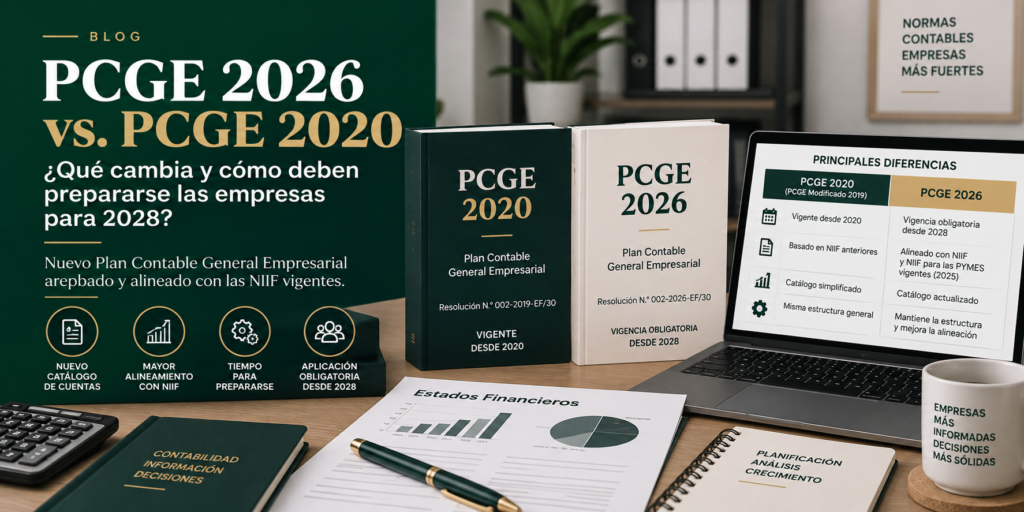
El Consejo Normativo de Contabilidad aprobó una nueva versión del PCGE que actualiza el catálogo de cuentas y lo homologa con las NIIF y la NIIF para las PYMES vigentes.
El Plan Contable General Empresarial (PCGE) acaba de dar un nuevo paso en su proceso de actualización.
Mediante la Resolución N.° 002-2026-EF/30, publicada el 4 de septiembre de 2026, el Consejo Normativo de Contabilidad aprobó el PCGE 2026, una nueva versión del catálogo de cuentas contables aplicable a las entidades comprendidas dentro de su alcance.
Pero hay una fecha que todas las empresas deberían marcar desde ahora:
1 de enero de 2028
Esa será la fecha de entrada en vigencia obligatoria del nuevo PCGE.
Esto significa que 2026 y 2027 no deberían verse como años para esperar, sino como el período necesario para preparar los sistemas, catálogos contables, procedimientos y equipos de trabajo.
🧾 ¿Qué es el PCGE?
El Plan Contable General Empresarial es una herramienta técnica que proporciona una estructura de cuentas para registrar las operaciones económicas y financieras de las entidades empresariales.
Su finalidad es facilitar que las operaciones sean registradas de manera ordenada y que la información contable pueda utilizarse para elaborar estados financieros que representen adecuadamente la situación financiera, los resultados y los flujos de efectivo de la empresa.
El nuevo PCGE 2026 mantiene ese carácter de instrumento técnico y busca que el catálogo de cuentas esté homologado con las Normas Internacionales de Información Financiera (NIIF) y con la NIIF para las PYMES vigentes.
🔎 ¿Por qué se aprobó un nuevo PCGE?
La respuesta está en algo fundamental:
Las normas contables también evolucionan.
El PCGE aprobado en 2019 fue elaborado tomando como referencia las NIIF vigentes en aquel momento.
Sin embargo, posteriormente se aprobaron nuevas versiones de las NIIF y de la NIIF para las PYMES.
En particular, el Consejo Normativo de Contabilidad aprobó en 2025:
- la NIIF para las PYMES – versión 2025, mediante la Resolución N.° 005-2025-EF/30;
- el Set Completo de las NIIF – versión 2025, mediante la Resolución N.° 006-2025-EF/30.
Como consecuencia de estos cambios, el catálogo del PCGE 2019 quedó desactualizado frente a las normas internacionales vigentes.
Por ello, el Consejo Normativo de Contabilidad consideró necesario actualizar el catálogo y homologarlo con el nuevo marco contable.
📚 PCGE 2026 y NIIF: ¿qué significa realmente?
Aquí debemos evitar una confusión bastante común.
El PCGE no reemplaza a las NIIF.
Tampoco significa que la empresa pueda limitarse a aprender nuevos códigos de cuentas.
El PCGE proporciona la estructura necesaria para registrar las operaciones, mientras que las NIIF establecen los criterios contables que deben considerarse para el reconocimiento, medición, presentación y revelación de la información financiera.
Por eso:
El nuevo PCGE debe entenderse como una herramienta de aplicación del modelo contable basado en las NIIF, no como un sustituto de las NIIF.
Esto es especialmente importante para los contadores.
Aprender únicamente:
“cuenta nueva → código nuevo”
no será suficiente.
Habrá que comprender:
operación económica → tratamiento contable → NIIF aplicable → cuenta contable → presentación financiera.
🗓️ ¿Cuándo entra en vigencia el PCGE 2026?
Esta es probablemente la pregunta que más interesa a las empresas.
La respuesta es:
1 de enero de 2028
La propia Resolución N.° 002-2026-EF/30 establece que el PCGE 2026 entra en vigencia en esa fecha.
Asimismo, dispone que el PCGE 2019 será derogado cuando entre en vigencia el nuevo PCGE.
Por tanto:
2026
Año de aprobación y conocimiento del nuevo PCGE.
2027
Período clave para preparación y adecuación.
2028
Inicio de la aplicación obligatoria.
⚠️ Pero existe una posibilidad de aplicación anticipada
Aquí encontramos otro punto importante.
La resolución permite que las entidades comprendidas en el ámbito del PCGE 2026 puedan aplicarlo en ejercicios fiscales anteriores a su entrada en vigencia, siempre que ello sea concordante con las políticas contables adoptadas.
Es decir:
La vigencia obligatoria comienza en 2028, pero existe la posibilidad de aplicación anticipada bajo las condiciones establecidas.
Por ello, cada empresa debería evaluar su situación antes de decidir si mantiene el PCGE 2019 hasta el inicio obligatorio o si resulta conveniente prepararse para una aplicación anticipada.
🏢 ¿A quiénes se aplica el PCGE 2026?
La resolución establece que el PCGE 2026 es aplicable a las entidades que no se encuentran bajo el ámbito de supervisión de la Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos de Pensiones (SBS).
Esto es importante porque las entidades supervisadas por la SBS cuentan con normas y procedimientos específicos para su registro contable.
Por eso, no deberíamos afirmar simplemente:
“Todas las empresas utilizan exactamente el mismo PCGE.”
Siempre hay que revisar el ámbito normativo de la entidad.
🔄 ¿Qué cambia con el PCGE 2026?
La actualización tiene como eje principal:
La homologación del catálogo de cuentas con las NIIF y la NIIF para las PYMES vigentes.
Además, la información difundida por el MEF señala que el PCGE 2026 mantiene la estructura del PCGE Modificado 2019, pero busca simplificar su contenido y conservar su carácter general, permitiendo que cada entidad desarrolle su propio plan contable con el nivel de detalle que requieran sus operaciones.
Esto es importante.
No estamos frente a una ruptura absoluta con todo lo que los contadores conocen actualmente.
Existe una continuidad estructural, pero con una actualización del catálogo para adecuarlo al marco normativo vigente.
💻 ¿Qué significa esto para los sistemas contables?
Aquí aparece uno de los aspectos que considero más importantes para las empresas.
El cambio no debería limitarse a imprimir un nuevo listado de cuentas.
Las empresas tendrán que evaluar, entre otros aspectos:
- catálogo de cuentas;
- software contable;
- ERP;
- sistemas de facturación integrados;
- centros de costos;
- reportes financieros;
- interfaces con otros sistemas;
- parametrización de cuentas;
- libros y registros;
- políticas contables;
- procedimientos internos.
Por ejemplo:
Una venta
No debería analizarse simplemente como:
“¿Cuál es la nueva cuenta?”
La empresa debería revisar:
¿Qué operación ocurrió?
↓
¿Cuál es su tratamiento contable?
↓
¿Qué NIIF corresponde?
↓
¿Qué cuenta del PCGE 2026 debe utilizarse?
↓
¿Cómo impactará en los estados financieros?
Ese debería ser el enfoque de la transición.
🧮 ¿El PCGE 2026 cambia automáticamente los impuestos?
No.
Este es otro punto que conviene aclarar.
El PCGE es una herramienta contable.
La actualización del catálogo no significa automáticamente que hayan cambiado las tasas del Impuesto a la Renta, el IGV o las reglas de deducibilidad tributaria.
Contabilidad y tributación están relacionadas, pero no son exactamente lo mismo.
Por eso, una empresa debe ser capaz de distinguir entre:
Tratamiento contable
y
Tratamiento tributario.
Una operación puede tener un tratamiento contable determinado bajo NIIF y, al mismo tiempo, requerir un análisis tributario específico.
El nuevo PCGE no elimina esa necesidad.
📊 ¿Por qué este cambio es importante para las empresas?
Porque una contabilidad correctamente estructurada no sirve solamente para “cumplir con llevar libros”.
La información contable permite conocer:
- cuánto tiene la empresa;
- cuánto debe;
- cuánto vende;
- cuánto cuesta producir o prestar servicios;
- cuánto gana;
- cuánto financiamiento necesita;
- cuánto efectivo genera;
- cómo evolucionan sus activos y pasivos.
Por eso, un catálogo contable actualizado debe permitir que la información financiera continúe siendo útil, comparable y consistente con el marco contable vigente.
El MEF señala precisamente que el PCGE 2026 busca contribuir a una información financiera de calidad y alineada con las normas internacionales.
🚨 El error sería esperar hasta 2028
Imaginemos una empresa que tiene:
- 5,000 productos;
- cientos de clientes;
- cientos de proveedores;
- varios centros de costo;
- inventarios;
- activos fijos;
- préstamos;
- leasing;
- cuentas por cobrar;
- cuentas por pagar;
- operaciones en moneda extranjera.
Cambiar el catálogo contable de un día para otro no sería una buena estrategia.
Por eso recomendamos comenzar con anticipación.
🛠️ ¿Qué debería hacer una empresa desde ahora?
1. Obtener el PCGE 2026
No trabajes solamente con resúmenes publicados en redes sociales.
La empresa debe conocer el documento oficial aprobado por el Consejo Normativo de Contabilidad.
2. Comparar PCGE Modificado 2019 vs. PCGE 2026
Preparar una matriz de transición:
| PCGE actual | PCGE 2026 | Tratamiento | Acción |
|---|---|---|---|
| Cuenta actual | Nueva cuenta | Mantiene | Actualizar |
| Cuenta actual | Nueva estructura | Reclasificar | Evaluar |
| Cuenta actual | Sin equivalente directo | Analizar | Revisar |
| Cuenta actual | Variación de detalle | Adaptar | Parametrizar |
Esta matriz será especialmente útil para empresas que utilizan sistemas contables personalizados.
3. Revisar las políticas contables
Este punto es fundamental.
No debemos modificar cuentas contables sin revisar primero las políticas contables de la empresa.
La pregunta no debería ser solamente:
“¿Qué cuenta utilizaré?”
Sino:
“¿Qué tratamiento contable corresponde a esta operación?”
4. Revisar el software contable
El área contable debería coordinar con el proveedor del sistema.
Revisar:
- catálogo;
- cuentas automáticas;
- asientos;
- integración con ventas;
- integración con compras;
- inventarios;
- activos fijos;
- cuentas por cobrar;
- cuentas por pagar;
- reportes.
5. Revisar los estados financieros
Una modificación en el catálogo puede afectar la forma en que determinadas partidas se presentan y analizan.
Por ello, la transición debe considerar también:
- Estado de Situación Financiera;
- Estado de Resultados;
- Estado de Cambios en el Patrimonio;
- Estado de Flujos de Efectivo;
- notas a los estados financieros.
6. Capacitar al equipo
El cambio no debería recaer exclusivamente sobre el contador.
También puede involucrar a:
- asistentes contables;
- personal administrativo;
- tesorería;
- logística;
- almacén;
- costos;
- sistemas;
- gerencia.
¿Por qué?
Porque muchas cuentas se alimentan desde diferentes áreas.
🧠 Una nueva forma de pensar la contabilidad
El PCGE 2026 representa una oportunidad para revisar algo más profundo:
¿Nuestro catálogo contable realmente representa cómo funciona nuestro negocio?
Porque una empresa puede estar utilizando correctamente las cuentas desde el punto de vista mecánico y, sin embargo, tener un catálogo que no proporciona información suficiente para la toma de decisiones.
El propio MEF señala que cada entidad puede desarrollar su plan contable con el nivel de detalle que requieran sus operaciones.
Esto significa que el PCGE debe ser visto como:
una estructura base.
La empresa puede necesitar mayor detalle para administrar correctamente su información.
📌 ¿PCGE 2026 significa que debo cambiar todo hoy?
No.
La vigencia obligatoria comienza el 1 de enero de 2028.
Pero eso no significa que debamos ignorarlo hasta entonces.
Lo recomendable es utilizar 2026 y 2027 para:
conocer → comparar → evaluar → parametrizar → probar → capacitar → implementar.
Así, cuando llegue 2028, el cambio no debería convertirse en una emergencia.
🔎 La noticia en una sola mirada
🟢 PCGE 2026
El Consejo Normativo de Contabilidad aprobó el nuevo Plan Contable General Empresarial.
📅 Vigencia obligatoria
1 DE ENERO DE 2028
¿Qué cambia?
Nuevo catálogo de cuentas homologado con las NIIF y la NIIF para las PYMES vigentes.
⚠️ Importante
Las empresas tienen tiempo para prepararse y pueden evaluar una aplicación anticipada conforme a sus políticas contables.
📋 Checklist para preparar tu empresa
Antes de la entrada en vigencia recomendamos:
☐ Descargar el PCGE 2026 oficial.
☐ Comparar el PCGE 2019 con el PCGE 2026.
☐ Identificar cuentas que cambian.
☐ Revisar políticas contables.
☐ Revisar centros de costos.
☐ Revisar sistemas contables.
☐ Revisar integraciones.
☐ Revisar reportes financieros.
☐ Capacitar al personal.
☐ Realizar pruebas.
☐ Preparar la migración.
☐ Documentar los criterios adoptados.
🚀 ¿Y qué recomendamos desde Transparencia Contable?
No esperes hasta enero de 2028.
Si tienes una empresa, este es un buen momento para preguntarte:
¿Nuestro sistema contable está preparado para el próximo PCGE?
Y si eres contador:
¿Ya comparaste el catálogo que utilizas actualmente con el PCGE 2026?
El tiempo de preparación es una ventaja.
Una empresa que comienza ahora puede hacer la transición de manera ordenada.
Una empresa que espera hasta diciembre de 2027 probablemente tendrá que hacerlo con mucha más presión.
Conclusión
El PCGE 2026 representa una nueva etapa para la contabilidad empresarial peruana.
Su aprobación responde a la necesidad de actualizar el catálogo contable frente a la evolución de las NIIF y la NIIF para las PYMES, y busca mantener la información financiera de las empresas alineada con el marco contable vigente.
La fecha que debemos recordar es:
1 DE ENERO DE 2028
Ese será el inicio de su aplicación obligatoria.
Pero la preparación comienza mucho antes.
Porque implementar un nuevo PCGE no significa simplemente cambiar códigos en un sistema.
Significa revisar:
cuentas + políticas + sistemas + procesos + información financiera + personas.
Y cuanto antes comience esa revisión, más ordenada será la transición.
El PCGE 2026 todavía no es una obligación inmediata.
Pero sí es una obligación que debemos empezar a preparar.
🟢 Recomendación de Transparencia Contable
Si tu empresa utiliza actualmente el PCGE 2019, no esperes hasta 2028 para revisar tu catálogo contable.
Empieza por identificar qué cuentas utilizas, qué información necesitas realmente para gestionar tu negocio y cómo podría impactar el nuevo PCGE en tus sistemas y reportes.
La mejor transición contable es la que empieza antes de que sea urgente.
📚 Base legal
Resolución N.° 002-2026-EF/30 – Consejo Normativo de Contabilidad, publicada el 4 de septiembre de 2026, mediante la cual se aprueba el Plan Contable General Empresarial – PCGE 2026.
La resolución establece que el PCGE 2026 entra en vigencia el 1 de enero de 2028, aunque permite su aplicación anticipada en ejercicios fiscales precedentes, en concordancia con las políticas contables adoptadas. Asimismo, el PCGE 2019 será derogado al entrar en vigencia el nuevo plan.
El MEF informa que el PCGE 2026 mantiene la estructura del PCGE Modificado 2019 y busca simplificar su contenido, manteniendo su carácter general y permitiendo que cada entidad desarrolle el nivel de detalle que requiera.