
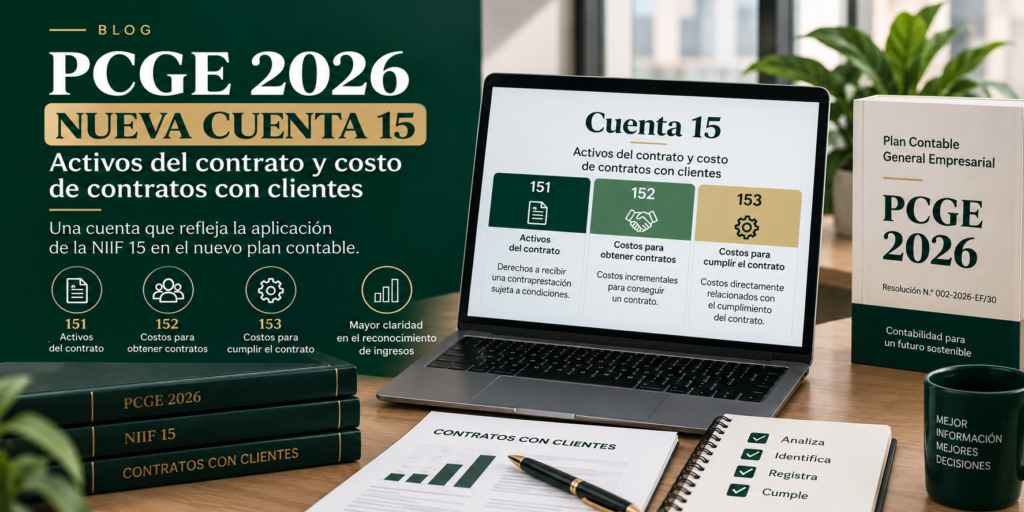
El PCGE 2026 trae varias modificaciones importantes respecto del plan contable que las empresas vienen utilizando desde 2020. Una de las novedades que merece especial atención es la incorporación de la Cuenta 15 – Activos del contrato y costo de contratos con clientes.
Esta nueva cuenta busca reflejar de manera más específica determinados derechos y costos que surgen de los contratos con clientes y que deben analizarse bajo el modelo establecido por la NIIF 15.
El PCGE 2026 fue aprobado mediante la Resolución N.° 002-2026-EF/30 y su aplicación obligatoria comenzará el 1 de enero de 2028, aunque las entidades comprendidas pueden aplicarlo anticipadamente de acuerdo con sus políticas contables.
🔎 ¿Qué tiene de nuevo la Cuenta 15?
La principal novedad es que el PCGE 2026 incorpora una cuenta específica para recoger determinados activos y costos relacionados con contratos con clientes.
En el PCGE anterior no existía una cuenta específica equivalente dentro del catálogo general. Por ello, la incorporación de la Cuenta 15 representa una mayor identificación contable de las operaciones vinculadas con la aplicación de la NIIF 15.
La cuenta comprende tres grandes conceptos:
| Subcuenta | Denominación | ¿Qué representa? |
|---|---|---|
| 151 | Activos del contrato | Derechos a recibir una contraprestación cuando dicho derecho todavía está condicionado a algo distinto del paso del tiempo. |
| 152 | Costos para obtener contratos | Costos incrementales que se generan para conseguir un contrato con un cliente. |
| 153 | Costos para cumplir el contrato | Costos que cumplen los criterios para ser reconocidos como activos porque están relacionados con el cumplimiento del contrato. |
La lógica es sencilla:
Contrato con cliente → derecho condicionado / costo de obtención / costo de cumplimiento → Cuenta 15
Cuenta 151 – Activos del contrato
Aquí encontramos uno de los conceptos que más fácilmente puede confundirse con una cuenta por cobrar.
Un activo del contrato representa el derecho de una entidad a recibir una contraprestación por bienes o servicios que ya transfirió al cliente, cuando ese derecho todavía está condicionado a algo distinto del simple transcurso del tiempo.
¿Cuál es la diferencia con una cuenta por cobrar?
Esta diferencia es fundamental.
Una cuenta por cobrar representa un derecho incondicional a recibir dinero.
En cambio, en un activo del contrato, la empresa ya ha cumplido parte de sus obligaciones con el cliente, pero todavía existe una condición que debe cumplirse antes de que pueda exigir el pago.
Ejemplo sencillo
Una empresa celebra un contrato para implementar un sistema informático en dos etapas:
Etapa 1: implementación inicial.
Etapa 2: puesta en funcionamiento y entrega final.
La empresa termina la primera etapa y ha transferido servicios al cliente.
Sin embargo, de acuerdo con el contrato, el derecho a cobrar el importe correspondiente depende de completar la segunda etapa.
En ese momento, no necesariamente estamos ante una cuenta por cobrar incondicional.
Puede existir un activo del contrato, sujeto al análisis de la NIIF 15.
Cuando desaparezca la condición y el derecho se convierta en incondicional, corresponderá evaluar su reclasificación a la cuenta por cobrar correspondiente.
Cuenta 152 – Costos para obtener contratos
La segunda gran novedad está relacionada con los costos que una empresa incurre para obtener un contrato con un cliente.
Un ejemplo bastante conocido son las comisiones pagadas exclusivamente por conseguir un contrato.
Imaginemos:
Una empresa obtiene un contrato de servicios por S/ 120,000.
Para conseguir ese contrato paga una comisión de S/ 6,000 a un vendedor.
La pregunta contable será:
¿Ese S/ 6,000 debe reconocerse inmediatamente como gasto o puede reconocerse como un activo?
La respuesta no depende simplemente de que exista una factura o un pago.
Debe analizarse si el desembolso cumple los criterios establecidos por la NIIF 15 para reconocer un activo por costos de obtención del contrato.
Por ello, la nueva Cuenta 152 proporciona un espacio específico para este tipo de activos.
Cuenta 153 – Costos para cumplir contratos
La tercera categoría corresponde a los costos incurridos para cumplir un contrato con un cliente.
Aquí pueden encontrarse determinados costos de ejecución que cumplen los requisitos para ser reconocidos como un activo y que están relacionados directamente con un contrato específico.
Por ejemplo:
Una empresa firma un contrato para desarrollar una solución tecnológica personalizada.
Antes de comenzar a prestar el servicio al cliente incurre en determinados costos directamente relacionados con la ejecución del contrato.
No significa que todo costo relacionado con un contrato deba activarse.
Ese es justamente uno de los puntos que deberá analizar el contador:
¿El costo cumple los criterios de reconocimiento establecidos por la NIIF 15?
Si la respuesta es afirmativa, podrá corresponder su reconocimiento como activo y su posterior amortización conforme se satisfagan las obligaciones de desempeño relacionadas.
📊 PCGE anterior vs. PCGE 2026
Aquí está uno de los puntos que considero más importantes para nuestro blog.
| PCGE aplicado desde 2020 | PCGE 2026 |
|---|---|
| No existía una Cuenta 15 específica para estos conceptos. | Se incorpora la Cuenta 15. |
| Los tratamientos relacionados con contratos podían encontrarse distribuidos según la naturaleza de cada operación. | Se identifican específicamente activos y costos relacionados con contratos con clientes. |
| No había una estructura específica 151, 152 y 153 para estos conceptos. | Se incorporan 151, 152 y 153. |
| El análisis bajo NIIF 15 seguía siendo necesario cuando correspondía. | El catálogo refleja de manera más explícita la lógica de la NIIF 15. |
| El deterioro de estos activos no tenía una estructura específica equivalente dentro de esta cuenta. | El PCGE 2026 incorpora también la lógica de deterioro vinculada con estos activos. |
Esto es importante:
La Cuenta 15 no significa que recién en 2028 aparezca la NIIF 15.
La NIIF 15 ya forma parte del marco de información financiera aplicable.
Lo que hace el PCGE 2026 es actualizar y homologar el catálogo contable para reflejar mejor los requerimientos de las NIIF vigentes. La propia resolución señala que el nuevo PCGE busca homologar el catálogo con las NIIF y la NIIF para las PYMES vigentes.
⚠️ ¿Todo contrato genera automáticamente un activo en la Cuenta 15?
No.
Este probablemente sea el mensaje más importante para el lector.
La existencia de un contrato no significa automáticamente que debamos registrar un activo en la Cuenta 15.
Primero debemos analizar:
- ¿Existe un contrato con un cliente?
- ¿Qué obligaciones de desempeño tiene la empresa?
- ¿Qué bienes o servicios ya fueron transferidos?
- ¿El derecho a recibir la contraprestación es incondicional?
- ¿El costo fue generado para obtener el contrato?
- ¿El costo es incremental y recuperable?
- ¿El costo está directamente relacionado con el cumplimiento del contrato?
- ¿Corresponde reconocerlo como activo o como gasto?
- ¿Debe reconocerse deterioro?
Este análisis es precisamente lo que diferencia un registro contable técnicamente sustentado de una simple reclasificación de cuentas.
💡 Un ejemplo integral
Supongamos que una empresa celebra un contrato de implementación tecnológica por S/ 200,000.
Para conseguirlo paga una comisión de S/ 10,000 a un vendedor, comisión que solamente se genera si el contrato se concreta.
Además, incurre en S/ 30,000 de costos directamente relacionados con la ejecución del proyecto.
Durante la ejecución, la empresa cumple una parte de sus obligaciones, pero su derecho al cobro todavía está condicionado al cumplimiento de otra obligación contractual.
En este escenario pueden aparecer tres análisis distintos:
S/ 10,000 → evaluar si corresponde reconocer un activo por costo para obtener el contrato.
S/ 30,000 → evaluar si los costos para cumplir el contrato reúnen los requisitos para su reconocimiento como activo.
Derecho generado por servicios ya transferidos → evaluar si corresponde reconocer un activo del contrato.
Es decir, un mismo contrato puede generar diferentes tipos de activos relacionados con el contrato.
Y justamente allí cobra importancia la nueva Cuenta 15.
🧠 ¿Qué debe hacer el contador desde ahora?
Aunque la aplicación obligatoria del PCGE 2026 empieza el 1 de enero de 2028, no sería recomendable esperar hasta diciembre de 2027 para revisar este tema.
Las empresas deberían comenzar a identificar:
1. Contratos de largo plazo
Especialmente aquellos que contienen diferentes etapas de ejecución, entregables o condiciones de pago.
2. Comisiones comerciales
Determinar cuáles están vinculadas directamente con la obtención de contratos.
3. Costos de implementación
Identificar costos que podrían cumplir los requisitos para ser reconocidos como activos relacionados con contratos.
4. Sistemas contables
Verificar si el ERP o software contable permitirá trabajar con las nuevas cuentas y generar la información necesaria.
5. Políticas contables
Actualizar las políticas relacionadas con reconocimiento de ingresos y costos de contratos.
6. Deterioro
Establecer mecanismos para evaluar periódicamente si los activos relacionados con contratos presentan deterioro.
📌 Una novedad que no debemos pasar por alto
La Cuenta 15 también debe analizarse conjuntamente con los cambios que el PCGE 2026 introduce en materia de deterioro.
La nueva estructura incorpora una referencia específica a los activos del contrato dentro de las cuentas de deterioro, lo que refuerza la necesidad de que las empresas no solamente reconozcan estos activos, sino que también evalúen posteriormente si mantienen su importe recuperable.
Por eso, el trabajo contable no termina cuando registramos el activo.
El proceso completo es:
Identificar → reconocer → medir → amortizar → evaluar deterioro → presentar correctamente.
🚨 Lo que debería empezar a revisar tu empresa
Si actualmente tienes contratos con clientes, especialmente contratos de servicios, construcción, tecnología, mantenimiento, proyectos o prestaciones de largo plazo, este es un buen momento para realizar un inventario de contratos.
Una revisión preliminar podría incluir:
Contrato → obligaciones de desempeño → precio → condiciones de pago → costos de obtención → costos de cumplimiento → activos del contrato → cuentas por cobrar → deterioro.
De esta manera, la transición al PCGE 2026 será mucho más ordenada.
🟢 Conclusión
La incorporación de la Cuenta 15 – Activos del contrato y costo de contratos con clientes es una de las novedades que merece mayor atención dentro del PCGE 2026.
Más que aprender simplemente tres nuevos códigos contables, el profesional debe comprender qué ocurre económicamente detrás de cada contrato.
La Cuenta 151 permitirá identificar los activos del contrato; la 152, los costos que califican como activos para obtener contratos; y la 153, los costos que cumplen los criterios para ser reconocidos como activos por el cumplimiento de contratos.
El verdadero reto para las empresas estará en conectar sus contratos, políticas contables, sistemas y registros con los criterios de la NIIF 15.
Y aunque el PCGE 2026 será obligatorio desde el 1 de enero de 2028, la preparación puede comenzar mucho antes.
📚 Base normativa
- Resolución N.° 002-2026-EF/30 – Consejo Normativo de Contabilidad.
- Plan Contable General Empresarial – PCGE 2026.
- NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes.
- NIIF 9 – Instrumentos Financieros.