
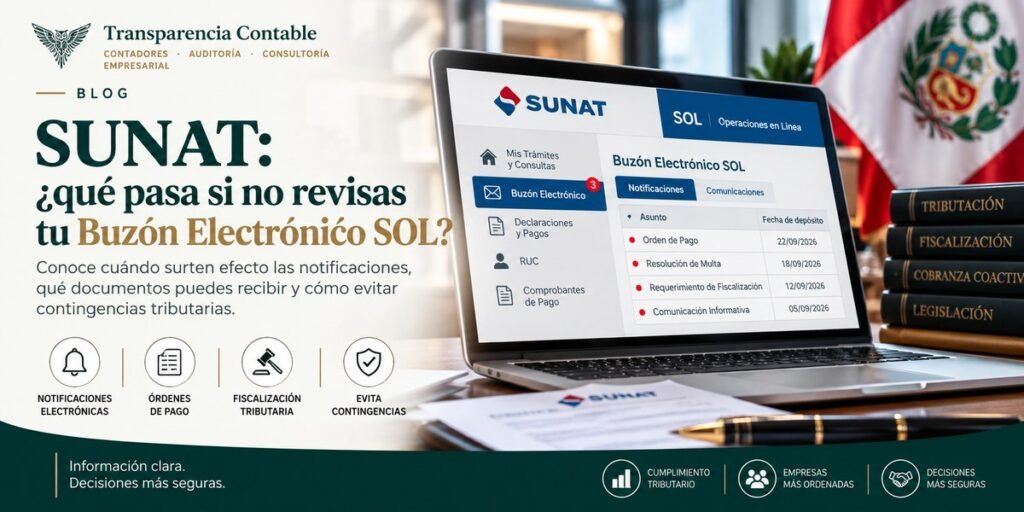
¿Sabías que SUNAT puede notificarte una deuda tributaria, una resolución de multa o el inicio de un procedimiento de cobranza sin enviarte una carta física?
El Buzón Electrónico SOL se ha convertido en un canal fundamental de comunicación entre la Administración Tributaria y los contribuyentes. Sin embargo, muchas empresas todavía cometen un error: esperar a recibir un correo electrónico o una llamada para enterarse de que tienen una notificación pendiente.
El problema es que no revisar el buzón no impide que una notificación electrónica produzca efectos legales. Desde el 1 de marzo de 2023, como regla general, las notificaciones electrónicas de SUNAT se consideran efectuadas en la fecha de su depósito en el Buzón SOL y surten efectos desde el día hábil siguiente.
Por eso, conocer cómo funciona este sistema es indispensable para evitar que una comunicación tributaria termine convirtiéndose en una contingencia para tu empresa.
1. ¿Qué es el Buzón Electrónico SOL?
Es un servicio disponible en SUNAT Operaciones en Línea que permite recibir documentos electrónicos relacionados con las obligaciones tributarias y aduaneras del contribuyente.
A través de este buzón, SUNAT puede comunicar actos administrativos, notificaciones y determinados mensajes informativos. Para acceder necesitas tu RUC y Clave SOL.
Entre los documentos que pueden llegar se encuentran:
- Órdenes de Pago.
- Resoluciones de Multa y de Determinación.
- Resoluciones relacionadas con fraccionamientos y devoluciones.
- Resoluciones de Ejecución Coactiva.
- Documentos relacionados con procedimientos de fiscalización.
- Comunicaciones informativas y recordatorios de obligaciones.
No todos los mensajes tienen las mismas consecuencias. Una comunicación informativa no equivale a una resolución administrativa que establece una deuda o requiere una actuación del contribuyente.
2. ¿Cuándo se considera notificado un documento?
Este es uno de los aspectos que todo empresario debería conocer.
Desde el 1 de marzo de 2023, la regla general es que la notificación electrónica se considera efectuada en la fecha en que SUNAT deposita el documento en el Buzón Electrónico SOL. Sus efectos se producen desde el día hábil siguiente. Existen excepciones, como las resoluciones que ordenan trabar o levantar embargos, que surten efecto desde su recepción.
💡 Ejemplo práctico: una notificación depositada un lunes
1. Lunes: SUNAT deposita el documento.
La notificación electrónica se considera efectuada ese día.
2. Martes: surte efectos.
Si es un día hábil y no existe una regla especial aplicable, la notificación comienza a producir efectos legales.
3. Miércoles: la empresa revisa el buzón.
Que el responsable recién haya leído el documento el miércoles no cambia, por sí solo, las fechas anteriores.
Ejemplo ilustrativo sin feriados. El cómputo de cualquier plazo de respuesta depende del procedimiento y de las reglas legales aplicables.
Por ello, la fecha que debe verificarse no es únicamente aquella en la que se abrió el mensaje, sino también la fecha de depósito y la fecha en que la notificación surte efectos.
3. ¿Qué pasa si SUNAT me envía una notificación y no la reviso?
Las consecuencias dependen del documento recibido. No es lo mismo una comunicación informativa que una Orden de Pago, una resolución de multa o un requerimiento de fiscalización.
Por ejemplo, si SUNAT notifica una Orden de Pago por una deuda tributaria declarada y pendiente de pago, y el contribuyente no atiende la obligación, la Administración puede continuar con las acciones de cobranza previstas legalmente.
También puede ocurrir que la empresa deje transcurrir un plazo para presentar documentación o formular sus descargos en un procedimiento de fiscalización.
Ignorar una notificación no significa que la deuda sea automáticamente válida ni que hayas perdido todos tus derechos.
Cada acto administrativo debe revisarse para determinar su contenido, fundamento, fecha de notificación y los medios de defensa que correspondan.
4. ¿Es suficiente revisar mi correo electrónico?
No. SUNAT puede enviar avisos al correo electrónico o al número de celular registrado en el RUC para informar que existe una notificación pendiente. Sin embargo, estas alertas no sustituyen la notificación depositada en el Buzón SOL.
Por eso, una empresa no debería depender exclusivamente de que llegue un correo o un mensaje de texto.
Es importante mantener actualizados y validados los datos de contacto del RUC, pero también establecer una rutina de revisión directa del buzón.
5. ¿Qué debo hacer si recibo una Orden de Pago?
Una Orden de Pago puede emitirse, por ejemplo, cuando una empresa declara un impuesto, pero no cancela íntegramente el importe correspondiente.
Si SUNAT identifica un saldo pendiente, puede notificar la Orden de Pago a través del Buzón SOL. Si la deuda exigible no se cancela, puede iniciarse un procedimiento de cobranza coactiva mediante la notificación de una Resolución de Ejecución Coactiva (REC).
Del impuesto declarado a la cobranza
Esquema general. El procedimiento concreto depende de la naturaleza y exigibilidad de la deuda.
Cuando se notifica una REC, SUNAT requiere el pago de la deuda exigible dentro de siete días hábiles, contados desde el día siguiente de la notificación. Si no se atiende, pueden adoptarse medidas de embargo conforme a las reglas del procedimiento.
Si consideras que la Orden de Pago contiene un error, es importante evaluar oportunamente las vías que correspondan, como la solicitud de revocación o modificación mediante el Formulario N.° 194, cuando proceda, o el recurso de reclamación. La presentación de un escrito no debe asumirse como una suspensión automática de la cobranza.
6. ¿Cómo ingresar al Buzón Electrónico SOL?
- Ingresa al portal oficial de SUNAT y selecciona Operaciones en Línea.
- Accede a Mis Trámites y Consultas con tu RUC, usuario y Clave SOL.
- Selecciona Buzón Electrónico, ubicado en la parte superior izquierda del módulo.
- Revisa las notificaciones recibidas y descarga los documentos que requieran atención.
Procedimiento publicado por SUNAT en la Plataforma del Estado Peruano.
7. Checklist para mantener tu empresa al día
Una buena práctica es designar a un responsable que revise el Buzón SOL todos los días hábiles y comunique inmediatamente cualquier documento que requiera una actuación.
Control de revisión del Buzón SOL
0 de 78. ¿Por qué es importante llevar un control interno de las notificaciones?
El cumplimiento tributario no consiste únicamente en presentar declaraciones y pagar impuestos. También requiere atender las comunicaciones de la Administración Tributaria dentro de los plazos que correspondan.
Una empresa que mantiene ordenadas sus notificaciones puede identificar con mayor anticipación posibles deudas, requerimientos, observaciones y procedimientos administrativos. Esto facilita la preparación de respuestas documentadas y la evaluación oportuna de los mecanismos de defensa disponibles.
Además, conservar las notificaciones, sus constancias y los documentos presentados permite reconstruir lo sucedido si posteriormente surge una controversia tributaria.
Conclusión
El Buzón Electrónico SOL debe formar parte del control tributario habitual de toda empresa. Esperar un correo de alerta o revisar las notificaciones únicamente al momento de presentar la declaración mensual puede ocasionar que se detecten demasiado tarde documentos importantes.
Revisar el buzón, verificar los plazos y conservar las notificaciones es una medida sencilla que puede prevenir contingencias tributarias.
En Transparencia Contable promovemos una gestión tributaria ordenada, preventiva y basada en información clara, para que las empresas puedan tomar decisiones oportunas y atender adecuadamente sus obligaciones ante SUNAT.
Fuentes oficiales
SUNAT: Notificaciones electrónicas para empresas