
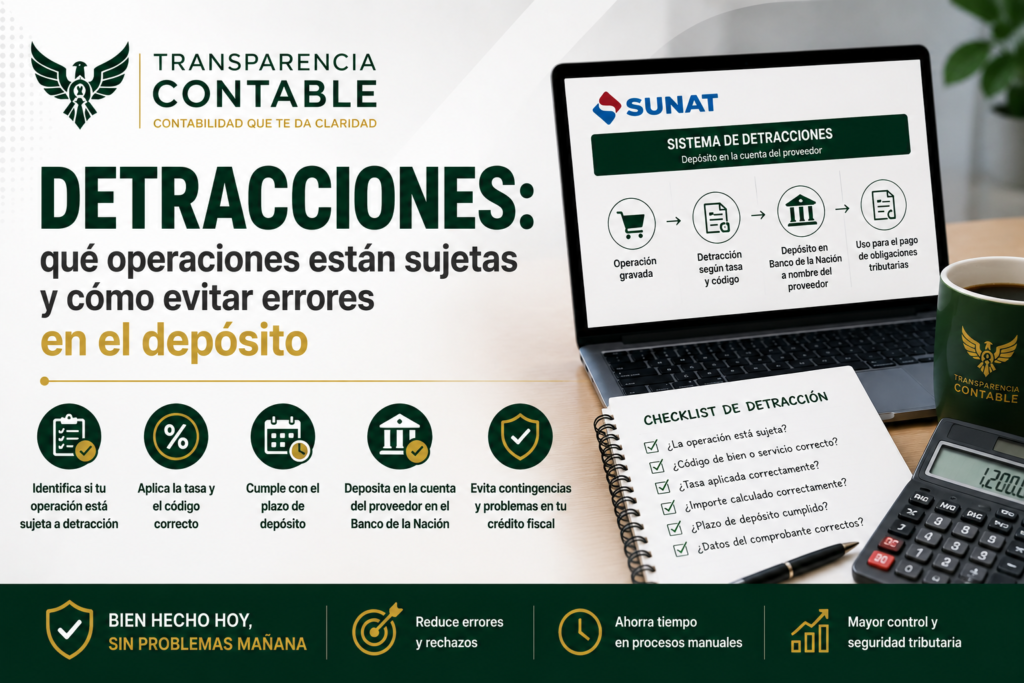
Las detracciones son uno de los mecanismos tributarios que muchas empresas deben manejar en sus operaciones diarias. Sin embargo, un error aparentemente pequeño como aplicar un código incorrecto, utilizar una tasa que no corresponde o realizar el depósito fuera del plazo puede terminar generando una contingencia tributaria.
Por eso, más que conocer solamente «qué porcentaje me corresponde», es importante entender cuándo una operación está sujeta a detracción, quién debe realizar el depósito, cuánto corresponde depositar y dentro de qué plazo.
¿Qué es realmente una detracción?
El Sistema de Pago de Obligaciones Tributarias (SPOT), conocido comúnmente como sistema de detracciones, consiste en descontar un porcentaje del importe de determinadas operaciones y depositarlo en una cuenta especial del Banco de la Nación a nombre del proveedor o prestador del servicio.
El dinero depositado puede ser utilizado por el titular de la cuenta para pagar determinadas obligaciones tributarias administradas o recaudadas por SUNAT.
En otras palabras, la detracción no es un impuesto adicional. Es un mecanismo de recaudación que afecta la forma en que se realiza el pago de determinadas operaciones.
Por ejemplo, si una operación está sujeta a una detracción del 12%, el adquirente o usuario no entrega todo el importe directamente al proveedor. Una parte se deposita en su cuenta de detracciones y el saldo se paga al proveedor, de acuerdo con las reglas aplicables.
¿Qué operaciones están sujetas a detracción?
No todas las compras o servicios están sujetos al SPOT. La aplicación depende de que la operación se encuentre comprendida dentro de los bienes o servicios establecidos por la normativa.
Entre las operaciones que pueden encontrarse sujetas al sistema están:
- Venta interna de determinados bienes.
- Prestación de determinados servicios.
- Contratos de construcción.
- Transporte de bienes por vía terrestre.
- Transporte público de pasajeros por vía terrestre, bajo sus reglas específicas.
- Determinadas operaciones relacionadas con el IVAP.
SUNAT mantiene anexos específicos donde se identifican los bienes y servicios comprendidos y el porcentaje aplicable a cada supuesto.
Por eso, no es recomendable asumir que una operación está sujeta —o no está sujeta— únicamente por el nombre comercial del servicio.
La actividad real realizada y las características de la operación son las que deben analizarse.
El porcentaje de detracción no es siempre el mismo
Uno de los errores más frecuentes es pensar que existe una única tasa de detracción.
No es así.
El porcentaje depende del bien o servicio involucrado. Por ejemplo, dentro de los servicios contemplados por SUNAT encontramos actualmente:
| Operación | Tasa referencial |
|---|---|
| Intermediación laboral y tercerización | 12% |
| Arrendamiento de bienes | 10% |
| Mantenimiento y reparación de bienes muebles | 12% |
| Otros servicios empresariales | 12% |
| Servicio de transporte de personas | 10% |
| Contratos de construcción | 4% |
| Demás servicios gravados con IGV | 12% |
Estos porcentajes corresponden a los supuestos indicados por SUNAT y no deben aplicarse automáticamente a cualquier operación. Es necesario verificar previamente que la operación encaje en la definición correspondiente.
¿Por qué se cometen tantos errores con las detracciones?
En la práctica, el problema no suele estar en hacer una simple multiplicación.
El verdadero problema es identificar correctamente la operación antes de calcular el depósito.
Algunos de los errores más frecuentes son:
1. Aplicar un código incorrecto
Una empresa puede identificar que una factura está sujeta a detracción, pero seleccionar un código de bien o servicio que no corresponde a la naturaleza real de la operación.
Esto puede generar inconsistencias en el depósito y en los registros contables.
2. Utilizar una tasa equivocada
Que dos servicios sean similares comercialmente no significa necesariamente que tengan el mismo tratamiento dentro del SPOT.
Por eso, antes de calcular el importe de la detracción, debe identificarse correctamente el supuesto normativo aplicable.
3. Calcular mal el importe
Una vez identificada la tasa, todavía es necesario determinar correctamente la base sobre la cual se aplica.
Esto adquiere especial importancia en operaciones que tienen reglas particulares para determinar el importe del depósito.
4. Colocar incorrectamente los datos de la operación
El depósito debe relacionarse correctamente con la operación correspondiente. Errores en datos como el RUC, comprobante, importe o información asociada pueden generar problemas posteriores de identificación y conciliación.
5. Realizar el depósito fuera del plazo
Este es uno de los puntos que más atención merece.
El momento en que debe realizarse el depósito depende de la operación y de quién sea el sujeto obligado.
Por ejemplo, para determinados servicios, cuando el usuario es el obligado, el depósito debe efectuarse hasta la fecha del pago total o parcial o dentro del plazo establecido en función del registro del comprobante, según corresponda. SUNAT también establece reglas específicas para transporte de bienes y otros supuestos.
Por eso, no conviene manejar todos los casos con una única regla de calendario.
¿Qué riesgo existe si la detracción se realiza incorrectamente?
El problema de una detracción mal gestionada no necesariamente termina cuando el banco confirma el depósito.
Dependiendo del caso, pueden generarse consecuencias relacionadas con:
- La oportunidad de utilización del crédito fiscal.
- La correcta sustentación de la operación.
- La identificación del depósito correspondiente.
- La conciliación entre contabilidad, comprobantes y depósitos.
- La atención de eventuales observaciones de SUNAT.
En otras palabras, una detracción debe analizarse como parte de todo el circuito tributario de la operación y no como un simple trámite bancario.
Un ejemplo sencillo
Imaginemos que una empresa contrata un servicio empresarial que se encuentra efectivamente comprendido dentro del supuesto correspondiente de detracción.
La factura es emitida por S/ 10,000 y, para ese supuesto, corresponde aplicar una detracción del 12%.
El cálculo sería:
S/ 10,000 × 12% = S/ 1,200
En este escenario:
- S/ 1,200 → depósito en la cuenta de detracciones del proveedor.
- S/ 8,800 → saldo que corresponde pagar directamente al proveedor.
El ejemplo es sencillo. Lo importante es entender que el cálculo solo es el último paso.
Antes de llegar a ese resultado debemos haber determinado correctamente si la operación está sujeta al SPOT, cuál es el código correspondiente, qué porcentaje aplica, quién está obligado y cuál es el plazo para efectuar el depósito.
¿Y qué ocurre cuando manejas decenas de detracciones al mes?
Aquí aparece otro problema que vemos frecuentemente en las empresas.
Cuando existen pocas operaciones, revisar cada detracción manualmente puede ser relativamente sencillo.
Pero pensemos en una empresa que tiene:
- 50 facturas sujetas a detracción;
- diferentes proveedores;
- diferentes servicios;
- diferentes códigos;
- distintos importes;
- diferentes fechas de vencimiento.
Revisar cada operación manualmente significa repetir el mismo proceso decenas de veces.
Y cuanto mayor es el volumen, mayor es también la posibilidad de cometer errores de digitación, cálculo o selección.
La solución: automatizar las operaciones repetitivas
La automatización no reemplaza el criterio contable o tributario.
Lo que hace es reducir el trabajo repetitivo y facilitar el control.
Por eso desarrollamos nuestra Macro de Pago Masivo de Detracciones, una herramienta orientada a empresas y profesionales que necesitan procesar múltiples operaciones sujetas al SPOT.
En lugar de trabajar comprobante por comprobante, el proceso permite organizar la información en lote y preparar las operaciones para su gestión masiva, reduciendo la digitación repetitiva y facilitando el control de los datos.
Además, SUNAT contempla mecanismos para realizar depósitos masivos de detracciones, tanto por Internet como mediante determinadas modalidades vinculadas al Banco de la Nación.
La idea no es simplemente «hacer más rápido el pago», sino reducir errores y mejorar el control del proceso.
Checklist antes de realizar una detracción
Antes de efectuar un depósito, recomendamos revisar como mínimo:
☑️ ¿La operación realmente está sujeta al SPOT?
☑️ ¿El bien o servicio está correctamente identificado?
☑️ ¿El código seleccionado corresponde a la operación?
☑️ ¿La tasa aplicada es la correcta?
☑️ ¿El importe del depósito está correctamente calculado?
☑️ ¿El RUC y los datos del proveedor son correctos?
☑️ ¿El comprobante está correctamente identificado?
☑️ ¿Quién es el sujeto obligado a realizar el depósito?
☑️ ¿Cuál es el plazo aplicable a esta operación?
☑️ ¿El depósito puede ser conciliado posteriormente con la contabilidad?
Esta última pregunta es especialmente importante. Una buena gestión tributaria no termina cuando se realiza el depósito; también debe poder demostrarse qué operación originó ese depósito y cómo fue registrado contablemente.
En resumen
Las detracciones no son complicadas por el simple hecho de existir. El problema aparece cuando se manejan muchas operaciones y se termina tratando todas de la misma manera.
No todas las operaciones tienen el mismo código, la misma tasa ni las mismas reglas.
Por eso, antes de realizar un depósito, es fundamental identificar correctamente la operación, determinar el porcentaje aplicable, verificar quién está obligado y controlar el plazo correspondiente.
Y cuando el volumen de operaciones aumenta, automatizar las tareas repetitivas puede marcar una diferencia importante en tiempo y control.
¿Tu empresa maneja varias operaciones sujetas a detracción cada mes?
Podemos ayudarte a organizar y automatizar el proceso para reducir la digitación manual y facilitar el control de tus operaciones.
Escríbenos y te mostramos cómo funciona nuestra Macro de Pago Masivo de Detracciones.