
Cuando una empresa traslada mercadería, una de las preguntas más frecuentes es aparentemente sencilla:
¿Necesito una Guía de Remisión Remitente, una Guía de Remisión Transportista o ambas?
La respuesta depende principalmente de quién realiza el traslado y bajo qué modalidad se transportan los bienes.
El problema es que muchas empresas asumen que basta con emitir una sola guía para cualquier traslado. Y cuando interviene un tercero que presta el servicio de transporte, la situación cambia.
Conocer la diferencia entre ambas guías permite evitar inconsistencias en el traslado y contingencias durante una fiscalización o control en carretera.
¿Qué es una Guía de Remisión Remitente?
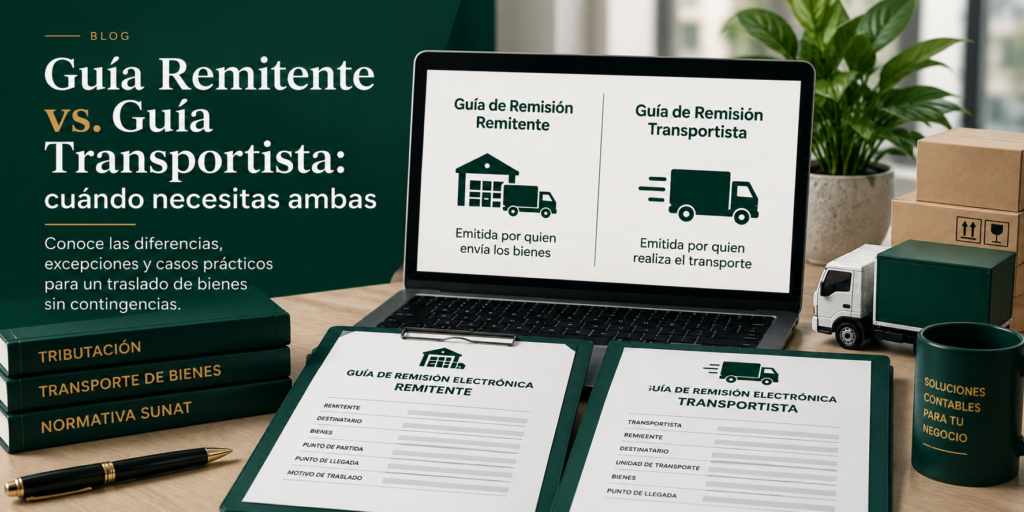
La Guía de Remisión Electrónica – Remitente (GRE-Remitente) es el documento electrónico que emite el remitente de los bienes para sustentar su transporte o traslado.
En términos prácticos, permite identificar información fundamental de la operación, como:
- quién envía los bienes;
- quién los recibe;
- qué bienes están siendo trasladados;
- el punto de partida;
- el punto de llegada;
- el motivo del traslado; y
- la información relacionada con el transporte, según corresponda.
Por ejemplo:
Una empresa de Chiclayo vende mercadería a un cliente ubicado en Trujillo y debe enviar los productos desde su almacén hasta el establecimiento del comprador.
En este caso, la empresa que remite los bienes debe evaluar la emisión de la GRE-Remitente conforme a las reglas aplicables al traslado.
¿Y qué es la Guía de Remisión Transportista?
La Guía de Remisión Electrónica – Transportista (GRE-Transportista) es el documento emitido por quien realiza el servicio de transporte de los bienes. Su finalidad es sustentar el transporte realizado por el transportista.
Aquí aparece la diferencia fundamental:
La GRE-Remitente identifica y sustenta el traslado desde la perspectiva del remitente.
La GRE-Transportista sustenta el transporte desde la perspectiva del transportista.
Por eso, cuando una empresa entrega su mercadería a un transportista para que este realice el servicio de traslado, puede existir la necesidad de contar con ambos documentos.
Entonces, ¿cuándo necesito ambas?
Este es el punto que más confusión genera.
Imaginemos el siguiente escenario:
Empresa A vende mercadería a Empresa B.
La mercadería debe trasladarse desde el almacén de A hasta el establecimiento de B.
Pero Empresa A no cuenta con un vehículo propio y contrata a una empresa de transporte para realizar el traslado.
Tenemos entonces tres participantes:
Remitente: Empresa A
Transportista: Empresa de transporte
Destinatario: Empresa B
En este escenario, no debemos pensar que la empresa de transporte simplemente «reemplaza» la guía del remitente.
La documentación responde a responsabilidades diferentes.
La lógica sería:
Empresa A → GRE Remitente
↓
Empresa de transporte → GRE Transportista
↓
Empresa B → recibe los bienes
SUNAT establece que el transportista emite la GRE-Transportista, entre otros criterios, por unidad de transporte, destino o punto de llegada, destinatario y remitente. Asimismo, permite simplificar la emisión en determinados casos cuando se trasladan bienes asociados a más de una GRE-Remitente.
¿Y si la empresa utiliza su propio vehículo?
Aquí la situación puede ser diferente.
Si estamos frente a un transporte privado, la empresa puede encontrarse únicamente frente a la obligación relacionada con la GRE-Remitente, dependiendo de las características concretas de la operación.
La GRE-Transportista corresponde a quien realiza el transporte como transportista, y existen además excepciones específicas que deben revisarse según el tipo de vehículo y operación.
Por eso, una de las primeras preguntas que debería hacerse una empresa antes de emitir una guía es:
¿Quién está realizando realmente el transporte?
No es lo mismo trasladar mercadería con un vehículo propio que contratar a una empresa especializada en transporte.
Un ejemplo práctico
Supongamos que una empresa distribuidora ubicada en Chiclayo vende 100 cajas de productos a un cliente de Piura.
La empresa contrata a un transportista tercero.
¿Qué tenemos?
Remitente: la empresa que vende los productos.
Transportista: la empresa contratada para realizar el traslado.
Destinatario: el cliente de Piura.
En este caso, la operación puede requerir:
1. GRE-Remitente
Emitida por la empresa que remite los bienes.
2. GRE-Transportista
Emitida por el transportista que efectivamente realizará el servicio de traslado.
La segunda guía no elimina la primera. Cada documento responde a un sujeto y función determinados.
¿El transportista siempre tiene que emitir una GRE-Transportista?
No necesariamente.
Existen excepciones establecidas por SUNAT.
Por ejemplo, SUNAT contempla una excepción a la obligación de emitir la GRE-Transportista cuando el traslado se realiza utilizando vehículos de determinadas categorías, como L y M1, aunque la propia SUNAT precisa que esta excepción no opera cuando no se emite la GRE-Remitente, porque debe existir un documento que sustente el traslado.
Por eso, no es recomendable aplicar una regla general como:
«Si hay transportista, siempre son dos guías.»
La evaluación debe hacerse considerando la modalidad de transporte, el tipo de vehículo, el tipo de operación y las excepciones aplicables.
El error de pensar que una factura reemplaza automáticamente a las guías
Otro error frecuente es asumir:
«Ya tengo la factura, entonces no necesito guía.»
La factura y la guía de remisión cumplen funciones diferentes.
La factura acredita la operación de venta y contiene la información propia del comprobante de pago.
La guía de remisión, en cambio, está vinculada con el traslado de los bienes.
SUNAT señala que la GRE es el documento utilizado para sustentar el transporte o traslado de bienes.
Por eso, tener una factura correctamente emitida no significa automáticamente que el traslado esté correctamente sustentado.
¿Qué ocurre si la guía no corresponde al traslado real?
Aquí aparece el verdadero riesgo.
Imaginemos que:
- la mercadería está siendo transportada por un tercero;
- solo se consideró la documentación del remitente;
- el transportista debía emitir una GRE-Transportista;
- y durante el traslado se produce un control.
El problema ya no es simplemente que «falta un documento».
La información registrada electrónicamente debe permitir identificar correctamente qué se está trasladando, quién lo remite, quién lo transporta y hacia dónde se dirige.
Una inconsistencia entre la realidad del traslado y la información declarada puede convertirse en una contingencia tributaria.
Una regla práctica para no confundirse
Antes de emitir una GRE, recomendamos responder estas cinco preguntas:
1. ¿Quién remite los bienes?
Identifica al sujeto que está enviando la mercadería.
2. ¿Quién recibe los bienes?
Determina correctamente al destinatario y el punto de llegada.
3. ¿Quién realiza físicamente el transporte?
Esta pregunta es fundamental.
4. ¿El transporte es privado o público?
La modalidad de transporte influye directamente en la documentación que corresponde.
5. ¿Existe alguna excepción aplicable?
No basta con conocer la regla general. Hay que revisar las excepciones y condiciones específicas de la operación.
¿Y qué pasa si algo cambia durante el traslado?
Aquí conectamos este artículo con el anterior de nuestra serie.
Si el traslado ya comenzó y posteriormente ocurre un hecho que modifica las condiciones de la operación, no necesariamente corresponde dar de baja la GRE original.
SUNAT contempla la GRE por Evento para determinados supuestos, como la imposibilidad de llegar al punto de llegada o determinados casos de transbordo, debiendo emitirse antes del reinicio del traslado o del transbordo, según corresponda.
Por eso, es importante entender que existen tres documentos que pueden intervenir en distintos momentos:
GRE-Remitente → GRE-Transportista → GRE por Evento
Cada uno responde a una situación diferente.
Un último detalle importante para 2026
Las reglas de las Guías de Remisión Electrónicas han tenido modificaciones recientes.
La Resolución de Superintendencia N.° 000108-2026/SUNAT, vigente desde el 1 de junio de 2026, modificó aspectos relacionados con los sujetos obligados a emitir la GRE-Remitente e incorporó cambios relacionados con el traslado de mercancía extranjera y nuevos supuestos para la GRE por Evento.
Además, SUNAT comunicó en junio de 2026 una ampliación del periodo durante el cual no aplicaría determinadas sanciones vinculadas con la emisión de GRE: para determinados supuestos de GRE-Remitente hasta el 31 de agosto de 2026, y para determinados supuestos de GRE-Transportista hasta el 28 de febrero de 2027.
Esto hace todavía más importante revisar las reglas vigentes antes de establecer un procedimiento interno para la emisión de guías.
En resumen
La diferencia puede resumirse de una manera sencilla:
| Documento | ¿Quién lo emite? | ¿Para qué sirve? |
|---|---|---|
| GRE-Remitente | Remitente de los bienes | Sustenta el traslado desde la perspectiva del remitente |
| GRE-Transportista | Transportista | Sustenta el transporte realizado |
| GRE por Evento | Remitente o transportista, según el supuesto | Complementa una GRE anterior ante determinados eventos |
La pregunta correcta no es simplemente «¿cuántas guías necesito?».
La pregunta correcta es:
¿Quién interviene en el traslado, qué modalidad de transporte se está utilizando y qué supuesto corresponde a mi operación?
Una correcta emisión de la GRE permite que la documentación electrónica sea coherente con lo que realmente está ocurriendo durante el traslado.
Y cuando una empresa maneja decenas o cientos de despachos al mes, controlar esto manualmente puede convertirse en una fuente importante de errores.
En Transparencia Contable ayudamos a empresas y distribuidores a revisar y organizar sus procesos de facturación electrónica y Guías de Remisión Electrónicas, buscando que la documentación de sus operaciones sea consistente y reduzca contingencias frente a SUNAT.
¿Tienes dudas sobre qué GRE corresponde a tus operaciones? Escríbenos y revisamos tu caso.